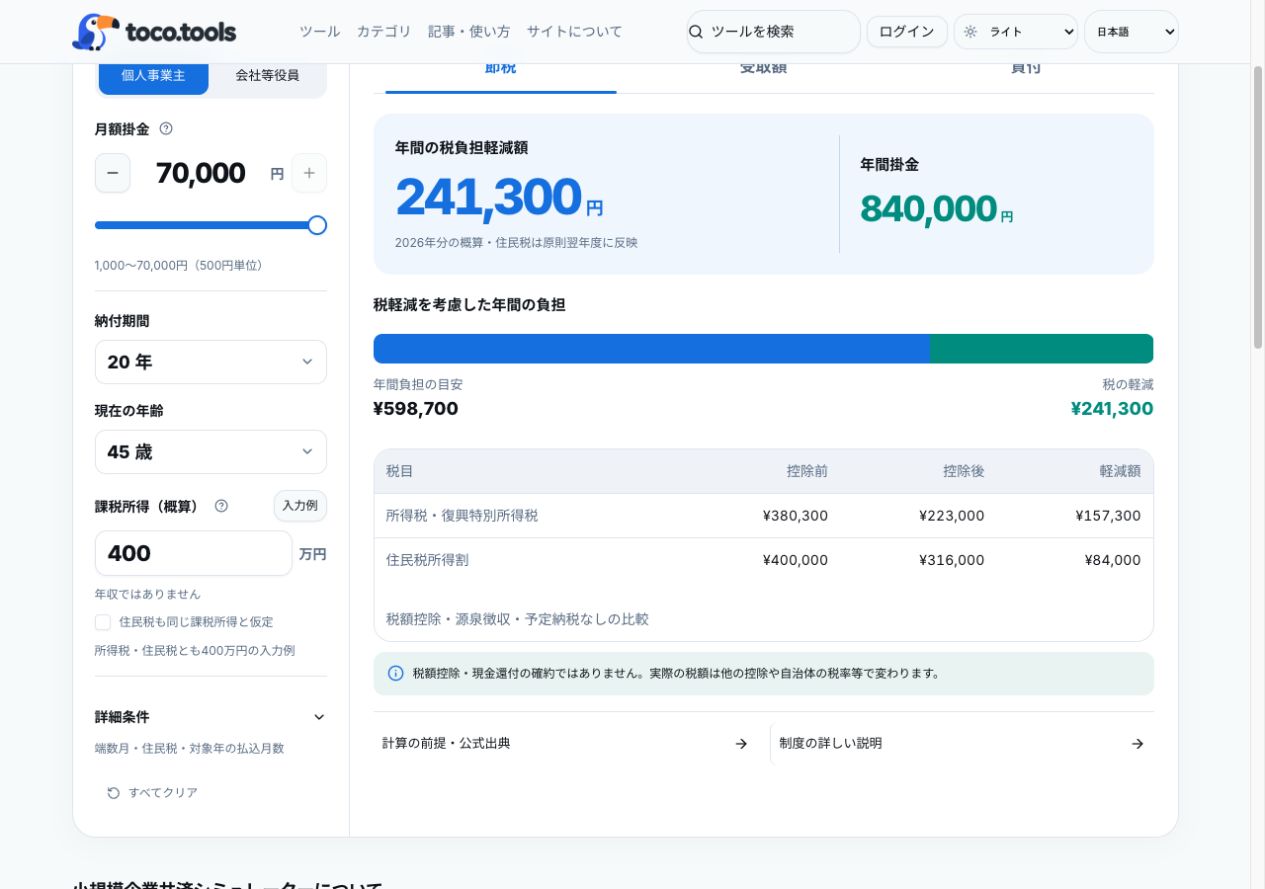
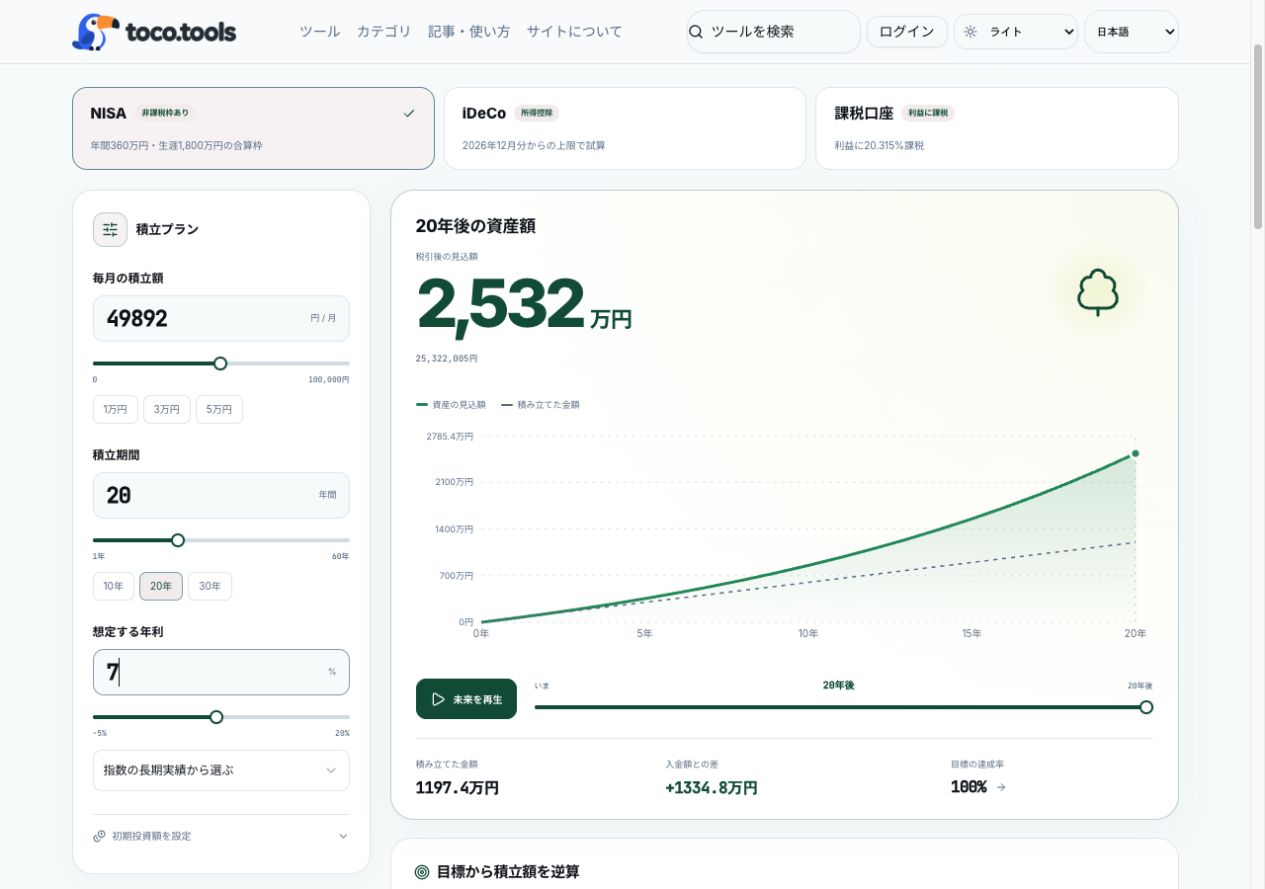
いまの税負担を軽くしながら、老後の資産を少しずつ準備できるのがiDeCoです。たとえば課税所得300万円の会社員が年27.6万円を納付する例では、所得税と住民税の軽減は年間約5.58万円。将来の残高だけでなく、受取時まで見通してみましょう。
確定申告で戻るのは、納め過ぎた所得税
iDeCoの掛金は、その年に実際に支払った全額が「小規模企業共済等掛金控除」の対象です。個人の口座から払う会社員は、年末調整か確定申告で適用します。国税庁・掛金控除
年末調整ですでに反映されていれば、同じ掛金の申告でさらに還付されるわけではありません。反映を忘れた場合などは、控除証明書等で払込額を確認し、還付申告で精算できます。給与天引きの事業主払込は、勤務先が給与計算・年末調整に反映します。iDeCo公式・手続き
所得税の還付は、源泉徴収などで納めた税額が限度。住宅ローン控除などで税額が小さい場合も、実際の還付額は変わります。住民税は通常、翌年度の税額が下がる形で反映され、所得税の還付金とは別です。国税庁・還付申告、住民税の仕組み
課税所得別、税金はいくら軽くなる?
下の「課税所得」は額面年収ではありません。給与収入から給与所得控除、基礎控除、社会保険料控除などを差し引いた、iDeCo控除前の所得税の課税所得です。同じ年収でも、家族構成や他の控除で変わります。
企業年金のない会社員が、2026年中に月23,000円を12回、計276,000円納付した場合の概算です。
| iDeCo控除前の課税所得 | 所得税等の軽減 | 翌年度の住民税軽減 | 年間合計 |
|---|---|---|---|
| 100万円 | 約14,100円 | 約27,600円 | 約41,700円 |
| 200万円 | 約16,600円 | 約27,600円 | 約44,200円 |
| 300万円 | 約28,200円 | 約27,600円 | 約55,800円 |
| 400万円 | 約56,400円 | 約27,600円 | 約84,000円 |
| 600万円 | 約56,400円 | 約27,600円 | 約84,000円 |
| 800万円 | 約64,800円 | 約27,600円 | 約92,400円 |
| 1,000万円 | 約93,000円 | 約27,600円 | 約120,600円 |
100円単位に四捨五入。他の所得・所得控除は同じで、住宅ローン等の税額控除、住民税の調整控除・超過課税、最終税額の端数処理は除外。所得税等は2026年の復興特別所得税2.1%を含む控除前後の差額、住民税は所得割10%の概算です。均等割等は含みません。
課税所得200万円の例は、控除後172.4万円となり、195万円の税率の境目をまたぐため、掛金全額に10%を掛ける計算にはなりません。国税庁・所得税率
2027年以後は復興特別所得税1.1%と防衛特別所得税1%になり、所得税への付加税率の合計は2.1%のままです。国税庁・付加税の変更
上限引上げは2026年12月分から
企業年金のない会社員の上限は、2026年11月分までは月23,000円。12月分からは月62,000円となります。企業年金がある場合は事業主掛金等との共通枠なので、全員がiDeCoだけで62,000円を使えるわけではありません。厚生労働省・制度改正
12月分の引落しは2027年1月で、個人払込なら2027年分の所得控除対象です。これから始める人が、2026年分に12か月分を控除できるという意味ではありません。iDeCo公式・引落時期
月2.3万円を30年積み立てたら
ここからは、税額表とは別の将来の積立試算です。30年間の掛金は合計828万円。口座手数料を差し引いた、受取時税引前の残高を比べます。
| 仮定する年率 | 30年後の残高 |
|---|---|
| 0% | 約821万円 |
| 3% | 約1,320万円 |
| 5% | 約1,859万円 |
| 7% | 約2,666万円 |
初期資産0円・毎月末23,000円・実効年率一定。2027年以降の公表ルールをもとに、加入時2,829円と月186円を30年間一定で適用したモデルです。月186円は運営管理機関手数料0円・信託銀行66円の場合で、口座費用の合計は69,789円。投資信託の信託報酬、物価変動、受取時の税金・給付費用は除外。税軽減額は残高に加えていません。年率は予想ではなく試算条件です。
連合会の手数料は2027年1月26日の引落しから105円→月120円に変わります。公式の手数料改定、手数料の内訳
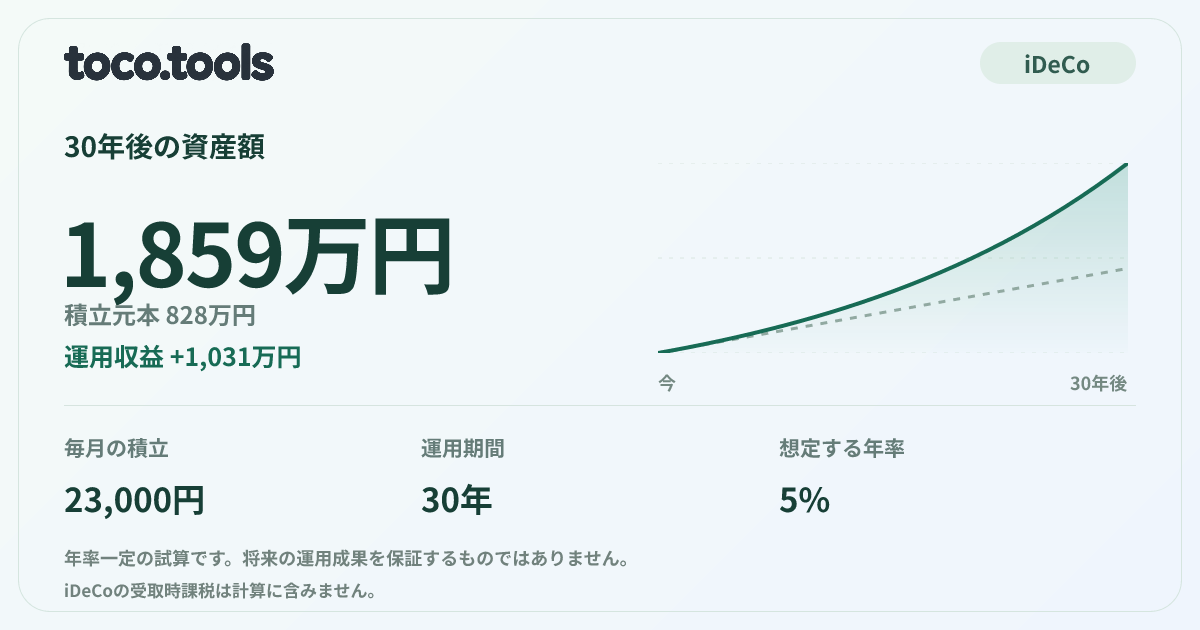
シミュレーターと同じ計算の共有カード。口座手数料控除後・受取時税引前の試算です。
月2.3万円・30年・年率5%で試すから、金額や期間を変えられます。所得税率10%の設定は上の課税所得300万円の例に対応します。シミュレーターの節税額は税率一定のモデルなので、200万円のように税率の境目をまたぐ表の計算とは異なります。
一時金で受け取るなら、会社の退職金も確認
iDeCoの老齢一時金には退職所得控除があります。控除年数は原則、掛金を拠出した月数を年に直し、1年未満を切り上げます。運用だけの期間をそのまま足す計算ではありません。
| 控除の基礎となる年数 | 退職所得控除 |
|---|---|
| 20年以下 | 40万円×年数(最低80万円) |
| 20年超 | 800万円+70万円×(年数−20) |
仮に30年拠出し、他の退職金との調整がない一般的な例なら控除は1,500万円。2,000万円を一時金で受け取ると、課税退職所得は(2,000万−1,500万)÷2=250万円です。税額そのものではありません。短期加入など、2分の1計算に例外がある場合もあります。国税庁・退職所得、iDeCo公式・控除年数
会社の退職金と同じ年に受け取る場合は合算等の計算があり、別の年でも算定期間の重複が調整されることがあります。
- iDeCoを先に受け取る場合:2026年1月1日以後に受けたDC老齢一時金は、後の会社退職金の年から見て「前年以前9年内」の受取かを確認します。
- 会社退職金を先に受け取る場合:後のDC老齢一時金の年から見て「前年以前19年内」の退職金を確認します。
受取年を離すだけで、控除を必ず2回満額使えるわけではありません。過去の受取額や重複期間によっても変わります。国税庁・重複調整のルール
受取前には給付元へ「退職所得の受給に関する申告書」を提出します。未提出だと受取額の20.42%が源泉徴収され、確定申告で精算します。20.42%が全員の最終税率という意味ではありません。
年金受取は、公的年金と控除を共有する
年金形式では公的年金等の雑所得となり、国民年金・厚生年金などと合算した年額に公的年金等控除を適用します。iDeCoだけに別枠の控除が付くわけではなく、年齢・年金額・他の所得で計算が変わります。国税庁・公的年金の課税、日本年金機構・控除対象
年金受取による所得が、国民健康保険料や介護保険料などに影響する場合もあります。受け取り方は、税金と保険料を含む手取りで比べましょう。国保の所得算定、介護保険料の所得算定
無理のない金額から、将来を具体的に
iDeCoは原則60歳まで引き出せず、受給開始年齢は加入期間等で変わります。近く使うお金を確保したうえで、続けられる金額を考えましょう。厚生労働省・給付の条件
まずは自分の積立を試すところから。増えた利益が次の利益を生む仕組みは、72の法則と複利の記事で簡単に紹介しています。
制度・税制の確認日:2026年11月5日。記載した施行前の改正と現行制度を区別しています。将来の受取時には制度が変わる可能性があります。