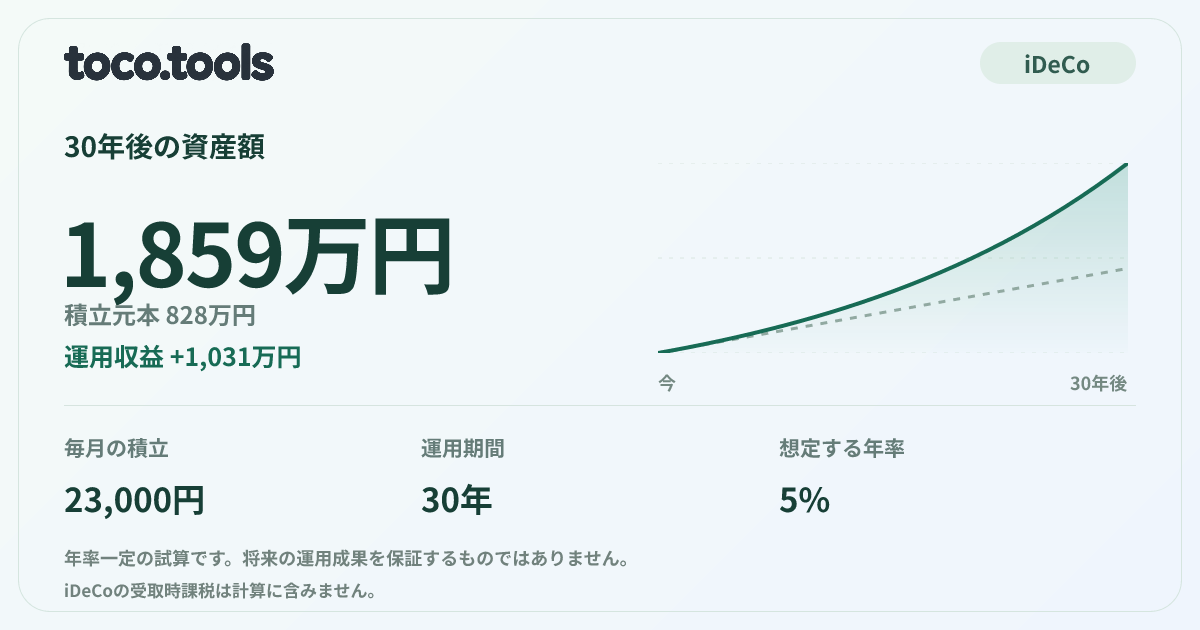
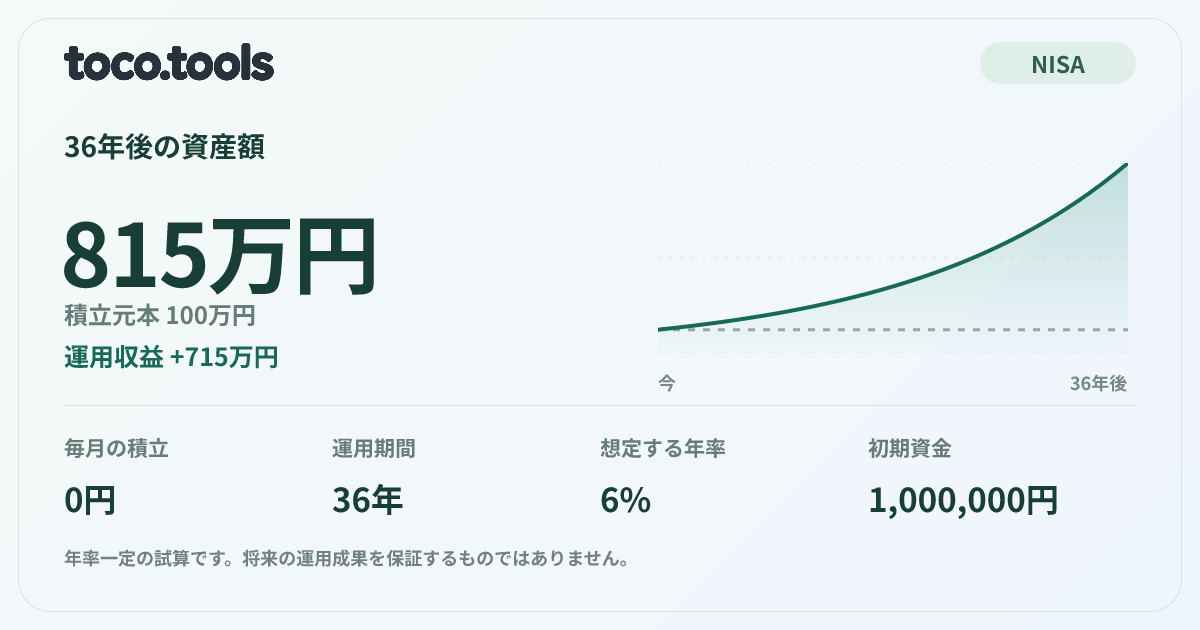
小規模企業共済は、加入すれば誰にでも最良の投資になる制度ではありません。 今の税負担、退職まで続けられるか、受取時の課税、株価変動をどこまで引き受けられるかで判断は変わります。
この記事の条件では、共済月7万円に対し、節税後の家計負担をそろえたNISA月49,892円の20年後の試算は、年率3%なら約1,631万円、5%なら約2,025万円です。共済金Bの税引前約1,861万円を挟んで結果が変わります。長期の株式リターンが高ければ積立投資が大きく上回り得る一方、将来の利回りも、必要な日に値上がりしていることも保証されません。
公式資料の確認日は2026年11月5日です。制度上の事実、指数の過去実績、試算の仮定を区別して読み進めてください。
まず、節税後の家計負担をそろえる
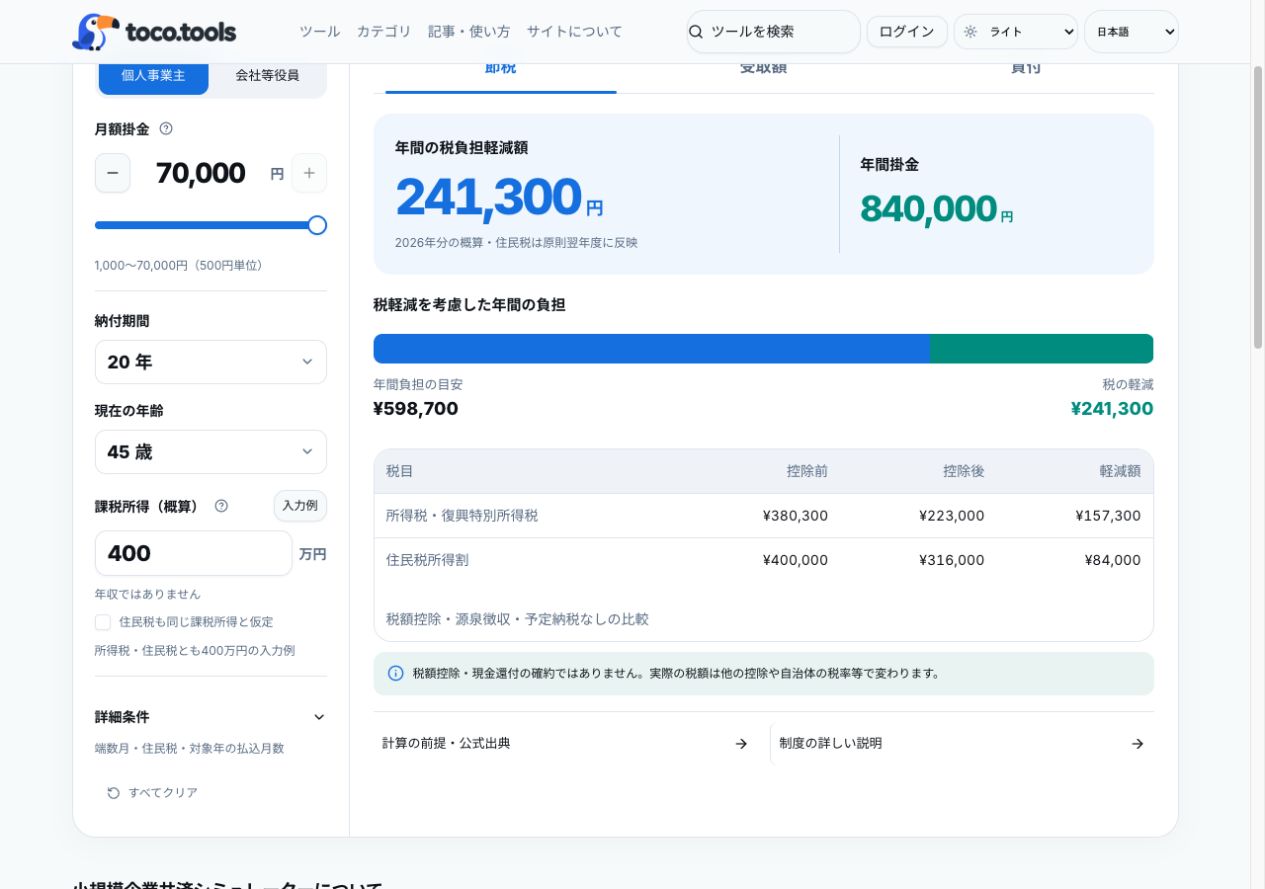
共済とNISAに同じ月7万円を入れて、さらに共済の節税額を加えると、家計から出すお金がそろいません。ここでは次の条件で比較します。
| 共通条件・計算項目 | 設定 |
|---|---|
| 共済加入モデル | 45歳の個人事業主が65歳まで20年、掛金一定・未納なし |
| 共済の月額/年間掛金 | 70,000円/840,000円 |
| 共済控除前の課税所得 | 所得税・住民税とも各4,000,000円 |
| 共済による年間税負担軽減 | 241,300円 |
| 共済の節税後年間負担 | 598,700円 |
| 比較するNISA積立 | 月49,892円、年598,704円 |
| NISAの20年間の元本 | 11,974,080円 |
NISAの月額は年間負担を12で割り、1円単位で四捨五入しました。NISA側が年4円だけ多い比較です。初期投資0円、毎月末積立、実効年率から月率を換算し、20年間を計算します。
税額は2026年の所得税率・端数処理と、住民税所得割6%・4%を各100円未満切捨てする計算方式による概算です。他の控除後・共済控除前の課税所得を両税とも400万円とし、税額控除・源泉徴収・予定納税・自治体差は含めません。税制度と所得を2026年の条件に固定した比較モデルであり、20年先まで実際の税額が同じになる予測ではありません。住民税が原則翌年度に軽減される時間差も月々に均した比較で、現実の入出金順序は再現していません。
節税効果はすでにNISAの積立額を減らす形で織り込んでいるため、共済の受取額に20年分の節税額をもう一度足しません。 NISAは既存の枠利用がなく、対象商品に投資できる前提です。この元本約1,197万円は成長投資枠だけの生涯上限1,200万円にも収まり、年約60万円はつみたて投資枠の年120万円以内ですが、個々の商品がどの枠の対象かは別に確認します。金融庁のNISA制度説明
共済の受取額は「受取理由」で変わる
月7万円を20年払ったときの、現行の法定基本共済金等は次のとおりです。付加共済金・受取時の税金・借入残高の精算は含めていません。
| 給付区分 | 20年後の金額(税引前) |
|---|---|
| 掛金累計 | 16,800,000円 |
| 共済金A | 19,504,800円 |
| 共済金B:本記事の老齢給付比較 | 18,611,600円 |
| 準共済金 | 16,936,500円 |
| 任意解約の解約手当金 | 16,800,000円 |
出典:中小機構・請求事由と金額、施行令の給付表。A・Bを好みで選ぶのではなく、加入者の立場と請求事由で区分が決まります。老齢給付は65歳以上かつ掛金納付180か月以上という条件があります。会社役員も制度の対象になり得ますが、個人事業主とは退任・解散等の請求事由が異なります。個別条件は加入・給付の手引きで確認してください。
ここからの比較では、共済は受取課税前、NISAは制度内の国内運用益非課税という条件です。 共済の受取税額は受取方法・年齢・他の退職金等で変わり、表には反映していません。共済に有利な比較条件なので、共済の表示額が大きい場合でも、実際の税引後手取りで勝つとは結論づけられません。中小機構の税法上の取扱い
仮定の年率0・3・5・7%で20年積み立てると
次の年率は比較のために置いた仮定です。期待リターンの推定値ではありません。信託報酬・売買費用・為替変動・インフレ・外国での課税等を別途モデル化せず、入力した一定の年率で増減する簡略計算です。
| NISAの仮定の実効年率 | 20年後の金額(円) |
|---|---|
| 0% | 11,974,080 |
| 3% | 16,307,422 |
| 5% | 20,246,397 |
| 7% | 25,322,005 |
共済金Bの税引前18,611,600円に対し、3%では下回り、5%と7%では上回ります。この条件では、節税を考慮しても投資が上回る可能性はあるといえます。「必ず圧倒的に有利」まではいえません。
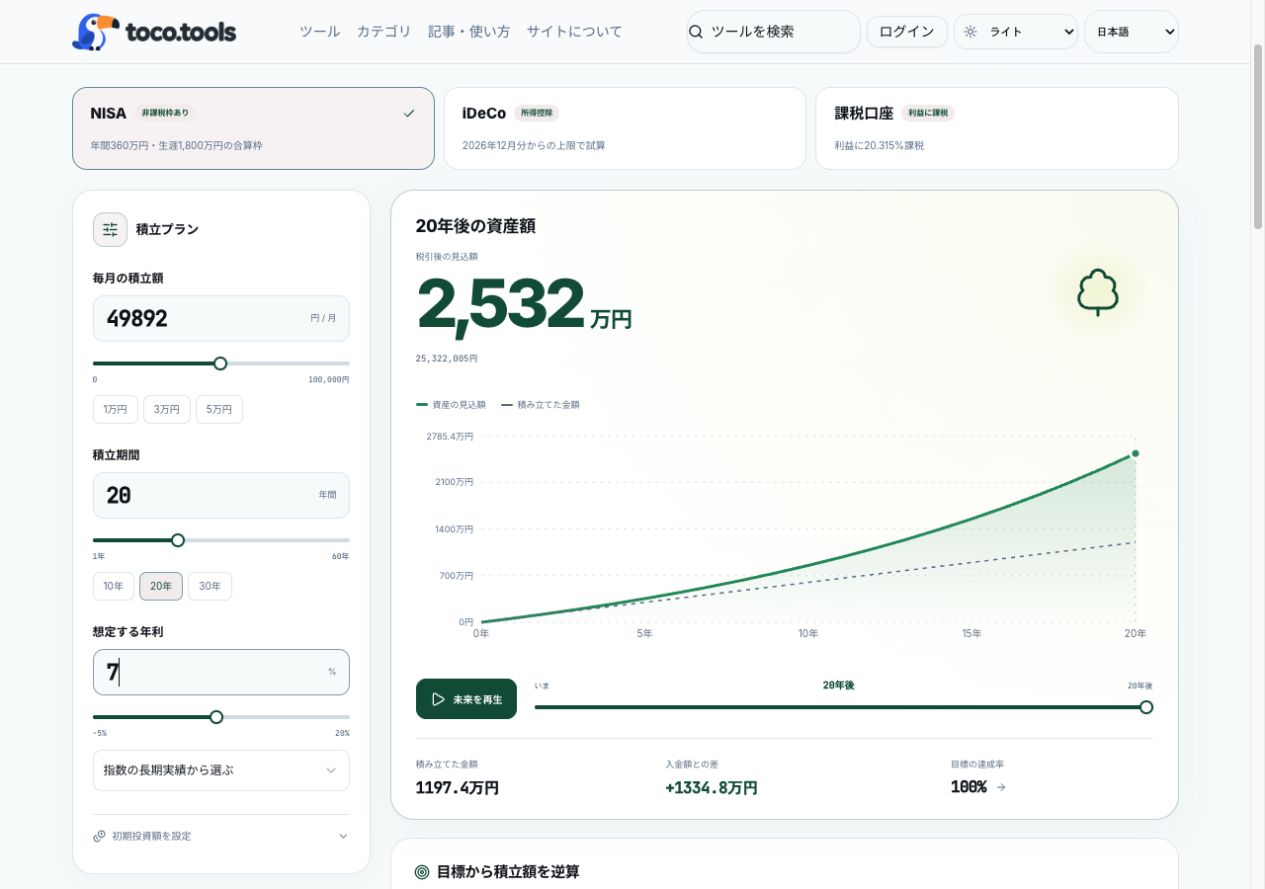
年率7%の条件を入力済みで開く / 3%で試す / 5%で試す。リンク先の目標額18,611,600円は共済金Bの税引前額であり、税引後の損益分岐額ではありません。
オルカン・S&P500・NASDAQ100の過去実績なら?
指数提供元が公表する長期実績は、次のとおりです。すべて米ドル建てで、観測期間と配当の扱いが異なります。同じ期間の優劣を示す表ではありません。 右側の金額は、その過去の数値をそのまま今後20年間の一定の円建て実効年率と仮定した計算です。実際の過去20年の積立結果でも、将来予測でもありません。
| 参考指数 | 公式の過去年率 | 対象期間 | 算出基準(米ドル建て) | その数値を将来年率に仮置きした20年後(円) | 公式出典 |
|---|---|---|---|---|---|
| オルカン(参考指数) | 8.83% | 1987-12-31〜2026-10-30 | MSCI ACWIの配当込み・税引前年率。オルカン(オール・カントリー)の参考指数。1990年5月設定前の遡及データを含む。 | 31,249,185 | MSCI |
| S&P 500 | 約10% | 1957-03-04〜2025-06-30 | 設定来・配当込み。公式資料の概数(約10%)。 | 35,835,389 | S&P Dow Jones Indices |
| NASDAQ-100 | 14.25% | 1985-01-31〜2024-12-31 | 設定来・公式公表の複利年率。配当の扱いは資料に明記なし。 | 59,704,563 | Nasdaq |
「オルカン」のファンドが目指すのは、三菱UFJアセットマネジメントの説明ではMSCI ACWIの配当込み・円換算ベースです。上表の8.83%は米ドル建て・税引前配当込みの指数実績で、円建てファンドそのものの実績ではありません。MSCIの数字は1990年5月の指数設定前の遡及データも含みます。S&P500の約10%は公式冊子5ページの配当込み概数です。NASDAQ100の14.25%は公式記事の複利年率で、同記事には配当の扱いの明記がありません。
オルカンの参考指数:8.83%を仮置き
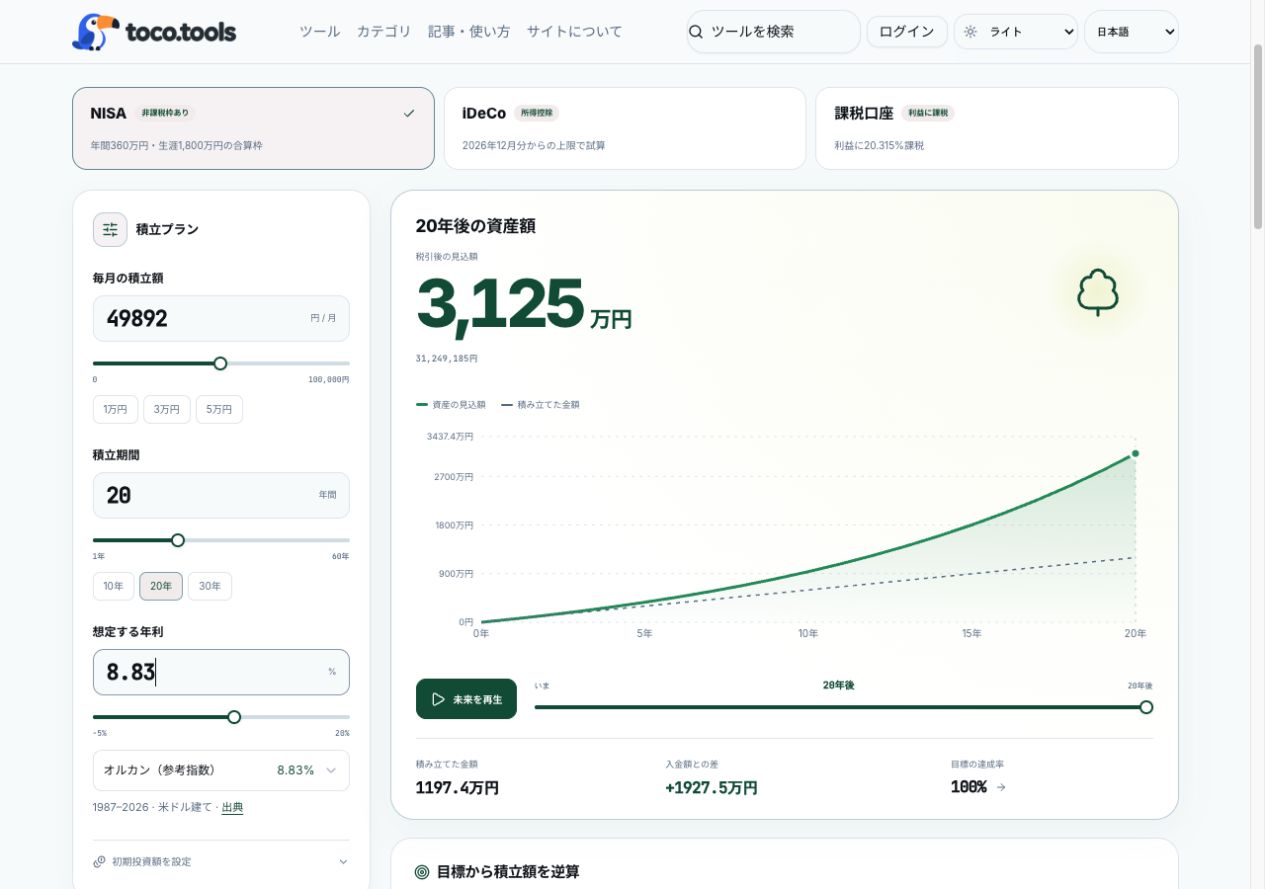
8.83%・月49,892円・20年を入力済みで試す。この円建て試算額はオルカンの将来成績を示しません。
S&P500:およそ10%を仮置き
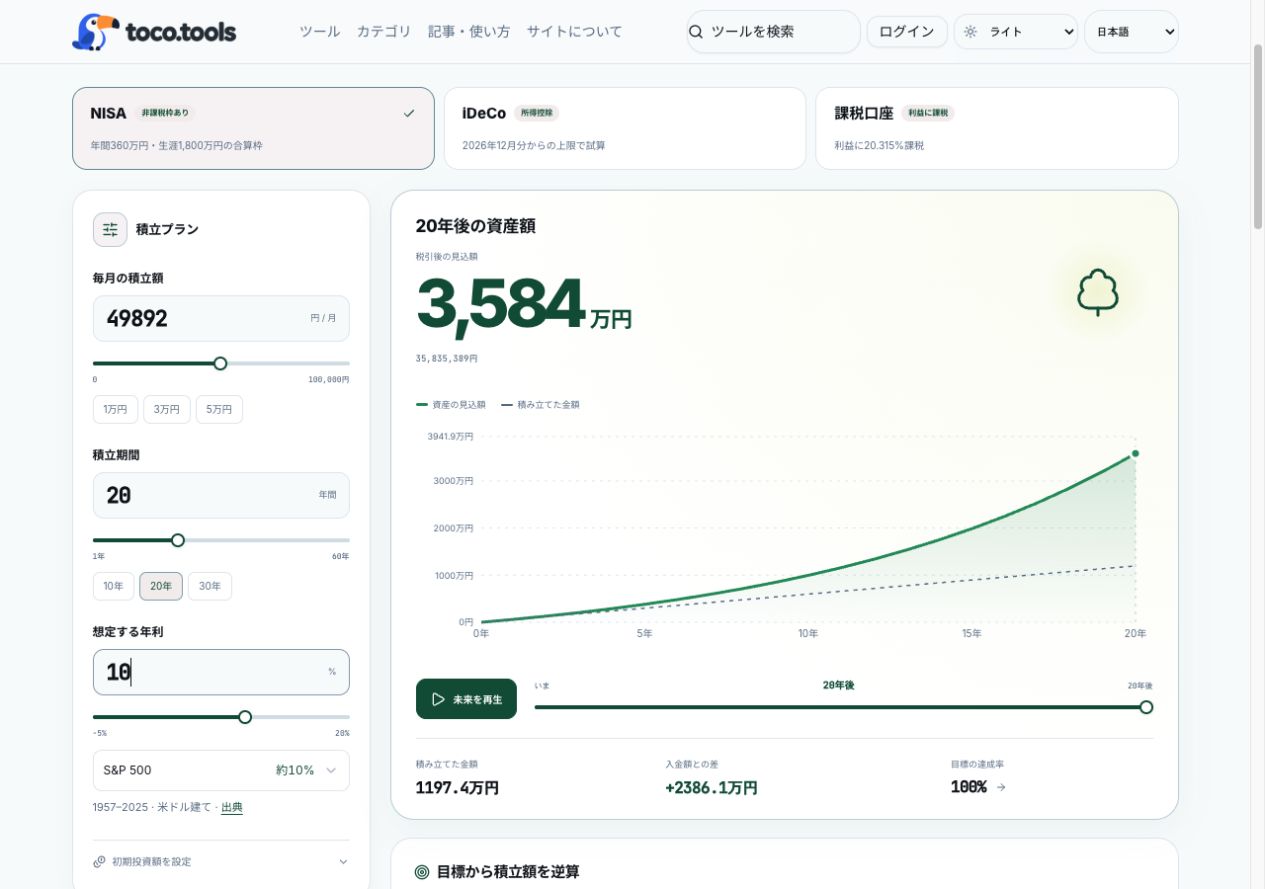
10%・月49,892円・20年を入力済みで試す。過去の概数を入力した感度分析であり、ファンドの費用や為替変動は再現していません。
NASDAQ100:14.25%を仮置き
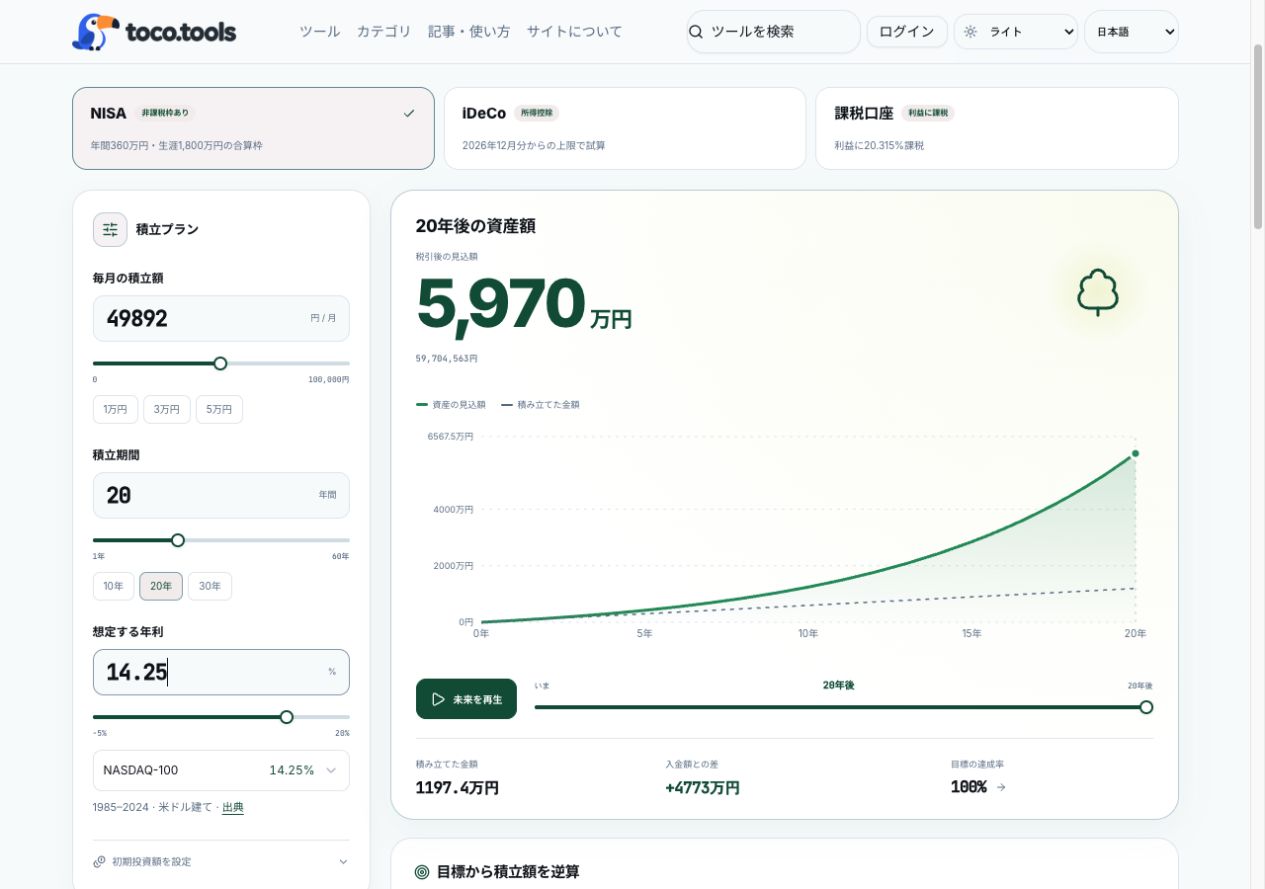
14.25%・月49,892円・20年を入力済みで試す。高い年率を長期間続ける仮定の影響が大きい計算です。この過去実績が続くという根拠にはなりません。
暴落を考えると、共済の「安心感」には意味がある?
MSCIの公式ファクトシートには、MSCI ACWIの最大ドローダウンが58.06%、対象期間が2007年10月31日〜2009年3月9日と記載されています。広く分散していても、大きく下落した実例があります。
大きさを確認するため、先ほどの「一定7%で20年」の最終額25,322,005円に、最後の時点で一度だけ58.06%の下落を当てると、10,620,049円です。これは過去の積立経路の再現でも将来の発生確率の推定でもありません。米ドル指数の下落率を円建て仮定の金額へ機械的に当てただけのストレス例ですが、使う直前の暴落が結果を変えることを示します。
共済の基本給付は請求事由・納付月数・掛金に応じた制度上の金額で、株式ファンドのような日々の市場売却価格ではありません。この点を重視する人には、退職資金を分けて備える意味があります。ただし、預金のような元本保証と同じではありません。 任意解約は20年未満で掛金合計を下回り、掛金を増減した履歴があると20年以上でも元本割れの可能性があります。短期では共済金A/Bは6か月未満、準共済金・解約手当金は12か月未満で支給されません。将来の物価上昇による実質的な購買力の変化も上表には含めていません。中小機構の給付・解約説明
借入ができるのはメリット。ただし投資の利益は別問題
共済には契約者貸付があります。一般貸付の公式条件では、事業資金・事業関連資金・生活資金を使途とし、担保・保証人は不要です。加入したその日から自由に掛金全額を借りられるものではなく、原則として前納分を除く12か月以上の掛金納付や、通知された貸付限度額等の条件があります。
公表金利は確認日時点で一般貸付が**年1.5%**です。通常の株式・投資信託への投資を使途として認めるという明文は、今回確認した公式資料では見つかりませんでした。 実際に行うなら中小機構・取扱金融機関への確認が先です。以下は使途が許可されることを示すものではなく、借入で運用する場合の計算上の損益だけを確認します。
借入100万円・期間12か月の一般貸付を例にすると、利息15,000円は先払いとなるため、受け取って運用できる金額は985,000円です。12か月後には元金100万円を返す前提で、運用益課税・印紙代・売買費用等を除くと、次の損益になります。
| 1年間の仮定の運用リターン | 運用資産から元金100万円を返した後の差額(円) |
|---|---|
| 0% | -15,000 |
| +5% | +34,250 |
| -20% | -212,000 |
「年5%−金利1.5%=35,000円が利益」ではなく、この先払い例では34,250円です。損失が出ても返済は必要で、利益の課税や費用があれば手残りはさらに変わります。6・12か月の貸付は期限に一括返済する条件です。20年の株式運用と12か月の借入は期間が合わず、借換えも自動的に保証されません。 節税効果があることから、借入投資まで安全になるとはいえません。返済・利息の公式条件
加入を検討しやすい人・慎重に考えたい人
ここまでの制度条件から整理すると、判断の軸は次のようになります。
| 判断の軸 | 共済を検討しやすい条件 | 慎重に考えたい条件 |
|---|---|---|
| 加入資格 | 個人事業主・会社等役員などの要件を満たす | 一般の会社員だから加入できると思っている |
| 今の税負担 | 掛金控除で軽減される所得税・住民税がある | 課税所得が小さく、控除を生かしにくい |
| 継続と資金繰り | 退職等まで続ける資金の余裕がある | 数年で任意解約しそう、運転資金が不足する |
| 運用の目的 | 株価と別に退職資金を確保したい | 値動きを受け入れて長期の成長を優先したい |
| 受取時の課税 | 他の退職金等と合わせて受取計画を考えられる | 掛金控除だけで最終手取りが決まると思っている |
加入資格の詳細は公式の手引きに従ってください。共済か株式かの二者択一にする必要はなく、資金余力に応じて併用する考え方もあります。まず必要な運転資金・生活資金を確保し、共済の節税・受取額と、自分の年率での積立投資を比較するのが実用的です。
年末の掛金を増やして当年の控除を大きくする話は、前納・13か月分・168万円控除の公式確認で、加入時と既加入者を分けて解説しています。