「加入前の前年分までさかのぼって払う」はできません。ただし、加入時に計13か月分を払い込む例と、既加入者が当年分に翌年1年分の前納を加える例は、公式資料で確認できます。 月額7万円なら、それぞれ91万円・168万円の所得控除の例です。税金が同額戻るという意味ではありません。
制度・期限の確認日は2026年11月5日です。特に年末の申込みは、申込日と実際の納付日を区別してください。
「前年分」と「翌年分の前納」は別の話
中小機構のFAQは、加入前の月について次のように回答しています。
加入申込月の前月以前の掛金は納付することはできません
出典:中小機構・FAQ681。今年初めて加入し、去年の掛金も払って去年の所得を減らす、という使い方はできません。
一方、すでに契約していた期間の未納掛金を後から払うことは、加入前にさかのぼる話とは異なります。この場合も控除は「何年の掛金か」ではなく、原則として実際に支払った年に対応します。FAQ881は「年内に支払った掛金はその年分の確定申告により、所得控除を受けられます」と説明しています。前年の未納分を今年払っても、前年に支払ったことにはなりません。
加入するときは「加入月+12か月前納」で計13か月分の例がある
中小機構・FAQ724には、加入申込金に加えて12か月分を前払いした場合、
合計13か月分の掛金全額がその年の所得控除の対象
になると明記されています。月7万円なら、7万円×13か月=91万円です。加入月1か月分と、その後の12か月分の前納を合わせた説明です。
ここで重要なのは、「合計13か月分の納付」と「将来分を13か月以上前納」は違うという点です。同じFAQでは、13か月以上を前払いしたときは、その前払額すべてが当年の控除になるわけではないと説明しています。1年を超える前納のFAQ69も、当年に充当される部分の扱いを確認する資料です。「何か月分でもまとめて払えば全部その年に控除」とは読めません。
「2年分・168万円」は既加入者の当年分+翌年分の例
中小機構のJ-Net21には、当年の年額84万円に翌1年分の前納を組み合わせる例として、
840,000円×2年=1,680,000円
と記載されています。J-Net21の解説は最終更新2018年3月31日の資料です。そこにある古い税額表は使わず、前納の扱いは現行のFAQ67:12か月分以内の前納と合わせて確認しています。
月払いの既加入者が、まだ翌年分を払っていない場合の例は次のとおりです。
| 今年実際に支払うもの | 金額 |
|---|---|
| 1〜11月の当年掛金:7万円×11 | 77万円 |
| 12月の当月掛金:7万円×1 | 7万円 |
| 翌年1〜12月分の前納:7万円×12 | 84万円 |
| 今年の合計 | 168万円 |
これは「加入前の前年分を払う」「将来24か月分をすべて一度に控除する」という例ではありません。当年の通常納付と、翌年1年分の前納を合計しています。未納の追納など別の事情もあるため、168万円を制度全体の絶対上限とも扱いません。
同じ掛金を翌年にも再度控除することはできません。翌年分を今年の控除対象にしたら、その納付の控除を先に使ったことになります。「毎年いつでも168万円を控除できる」という仕組みではありません。
91万円・168万円を払うと、税金はいくら減る?
国税庁No.1135が説明するのは所得控除です。課税対象の所得から差し引くため、減る税額は所得水準などで変わります。事業の必要経費・会社の損金や、支払額そのものが戻る税額控除とは異なります。
以下は、他の所得控除を反映した後・共済掛金控除を反映する前の課税所得を、所得税・住民税とも400万円と置いた試算です。2026年分の所得税・復興特別所得税と住民税所得割を比較し、税額控除・源泉徴収・予定納税は反映していません。住民税は市民税6%・都民税4%を別々に100円未満切捨てする概算で、自治体等の違いは含みません。所得税率、所得税の端数処理、住民税の計算例に基づき、サイトの共通計算ロジックで算出しています。
| 控除対象を確認したケース | 所得控除額(円) | 所得税等の軽減(円) | 住民税の軽減(円) | 合計の軽減(円) |
|---|---|---|---|---|
| 通常の12か月分 | 840,000 | 157,300 | 84,000 | 241,300 |
| 加入月1+前納12=計13か月分 | 910,000 | 164,400 | 91,000 | 255,400 |
| 既加入者の当年12+翌年12か月分 | 1,680,000 | 243,000 | 168,000 | 411,000 |
前納減額金をその年に受け取っていない前提です。受け取っている場合は、中小機構の説明に従い、その年の掛金控除額から前納減額金を差し引く必要があります。住民税の軽減は原則翌年度に反映され、表の合計が年内に現金で還付されるとは限りません。
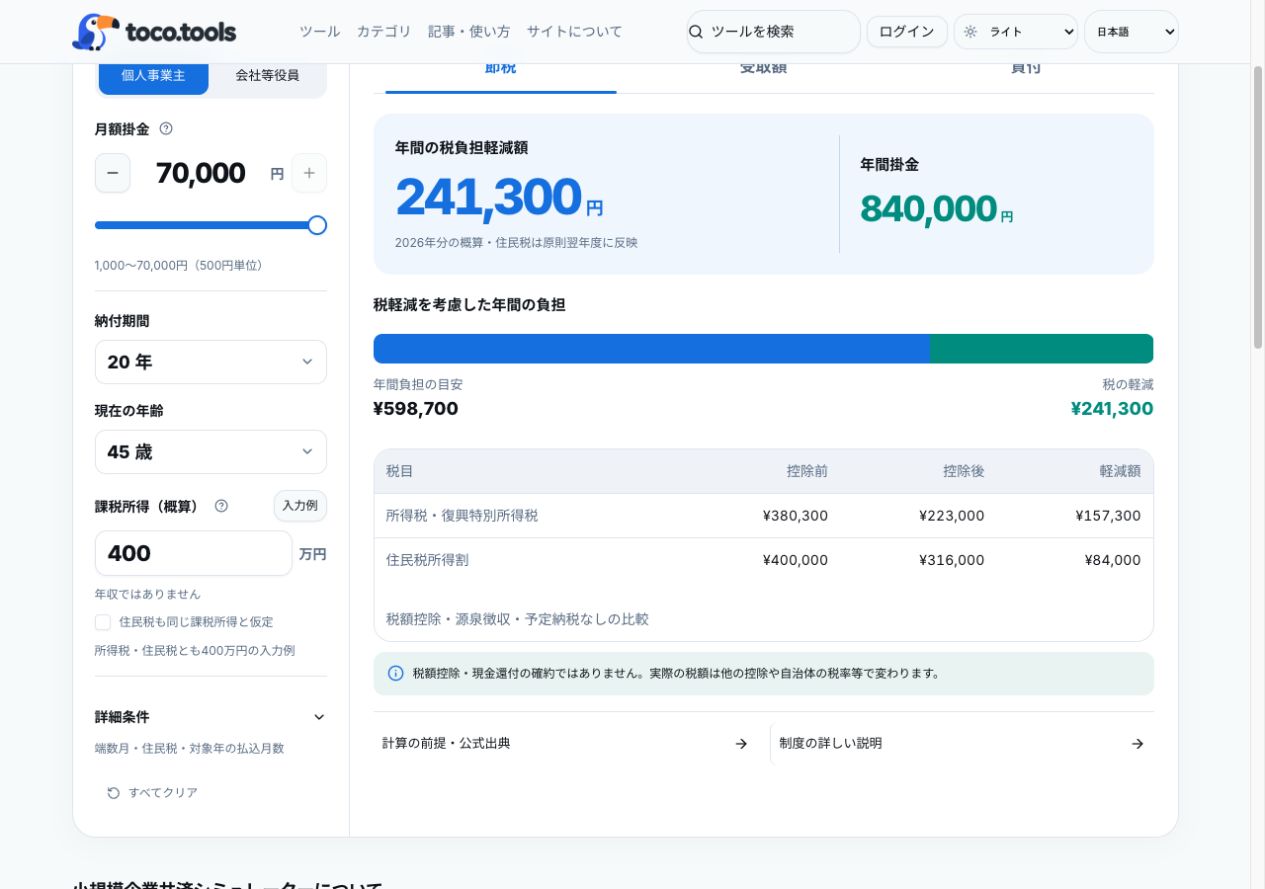
画像は通常の12か月納付・84万円控除の基準例です。小規模企業共済シミュレーターで通常年を試す場合は、月7万円と課税所得の「入力例」を設定してください。現在の画面は対象年の払込月数1〜12か月に対応しています。91万円・168万円の前納ケースは、画面の払込月数を増やして計算した画像ではなく、控除対象を公式資料で確認した上で年額税計算を行った上表の例です。
前納を増やせば、2年合計でも必ず得になる?
当年の控除が大きくなることと、複数年の税金が最小になることは同じではありません。 たとえば課税所得が両年とも400万円で、2026年の税率・他の条件が両年とも同じと仮定します。2年分の同じ掛金について比較すると、次の結果です。
| 2年分の掛金168万円を払う方法 | 1年目の軽減 | 2年目の軽減 | 2年合計 |
|---|---|---|---|
| 毎年84万円ずつ払う | 241,300円 | 241,300円 | 482,600円 |
| 1年目に168万円、2年目は追加納付なし | 411,000円 | 0円 | 411,000円 |
この仮定では、前倒しした方が合計軽減額は71,600円少なくなります。累進税率の異なる区分まで所得を下げるためです。今年の所得が特に高く来年は低い場合などは結果が変わります。前納は資金を先に出すことでもあるので、当年だけでなく翌年の所得・支払い余力も並べて考える必要があります。
2026年末に申し込む人が確認する期限
オンラインで11月・12月に新規加入を申し込むと、2026年分の控除には間に合わないという公式告知があります。2026年10月16日付の中小機構の案内では、初回引落しが翌年1月・2月になるため、2026年分の控除対象はオンラインの10月申込分までとされています。申込みを年内に送るだけでは足りません。同告知は、11月・12月に加入して当年の控除を受ける場合の窓口での現金納付も案内しています。加入資格・審査・受付日程を窓口に確認してください。
既加入者が12月の口座振替で一括前納をする場合は、一括納付の手続き案内で、11月20日までに書類を中小機構へ到着させる期限を確認できます。オンライン手続きの期限も同日の24時前です。これは新規加入のオンライン申込み期限とは別の話です。
さらに、2026年9月10日付の改正予定のお知らせでは、2027年1月1日の改正に伴い、掛金の現金納付を2026年12月で終了する予定とされています。その後は原則口座振替となる予定です。2026年末に使える手順を2027年以降にも使えるとは考えず、申込時点の最新案内を確認してください。
納付前に整理しておきたいこと
- 加入前の期間なのか、既契約の未納分なのか、翌年分の前納なのか。
- 当年中に実際に納付される金額はいくらか。申込日だけで判断していないか。
- 前納が12か月以内か、それを超えるか。前納減額金の受取りがあるか。
- 翌年の控除と運転資金を減らしても、前倒しする意味があるか。
加入する価値そのものは、節税額だけで決まりません。NISA積立・受取額・借入も含めた比較記事では、同じ家計負担で20年間積み立てる場合を検証しています。