2,000万円を、今すぐ用意する必要はありません。老後まで30年、40年ある人は、毎月の小さな積立と長い時間を組み合わせて考えられます。
例えば、月1万円を40年間、年率7%で運用できたと仮定すると、積立元本480万円に対して最終額は約2,472万円。月々の負担だけを見ると遠かった目標も、期間を含めると見え方が変わります。
もちろん、将来の年率はまだ決まっていません。だからこそ、いくつかの条件を試し、自分が続けられる金額から考えてみましょう。この記事では、積立投資シミュレーターで月1万円・40年・年率7%の例を開きながら、少額の積立が持つ可能性を見ていきます。
「老後2,000万円」は、すべての人の必要額?
話題のきっかけは、2019年の金融審議会の報告書です。夫65歳以上・妻60歳以上の夫婦だけで暮らす無職世帯について、平均的な毎月の不足額を約5万円とし、それが20〜30年続くと約1,300万〜2,000万円になると示しました。
この数字は、当時の平均的な家計をもとにした単純計算です。報告書でも、必要額は収入、支出、暮らし方によって違うと説明されています。2,000万円は、まず計算を始めるための目標として使い、自分の年金見込みや住居費に合わせて見直せばよいのです。金融庁・2019年報告書(本文21ページ)
月1万円を40年積み立てると、どのくらい育つ?
まず、元手0円から毎月1万円を40年積み立てる例を比べます。積み立てるお金の合計は、どのケースも480万円です。
| 仮定する年率 | 40年後の金額 | 積立元本 |
|---|---|---|
| 0% | 480万円 | 480万円 |
| 5% | 約1,483万円 | 480万円 |
| 7% | 約2,472万円 | 480万円 |
| 10% | 約5,550万円 | 480万円 |
年率は予想ではなく、条件を比べるために置いた数字です。元手0円・毎月末積立・年率一定のNISAモードで計算し、金額は万円単位に四捨五入しています。信託報酬や物価上昇、為替変動は含めていません。
差を生むのは、積み立てたお金から生まれる収益も、その後の運用に加わる「複利」です。時間がたつほど、元本に加えて、それまでの収益も働くようになります。金融庁も、少額からの積立と、長い期間・分散を組み合わせた資産形成を紹介しています。金融庁・資産形成の基本
同じ年率7%なら、月1万円・30年は約1,169万円、40年は約2,472万円。積立元本の差は120万円でも、運用期間が10年長いと結果の差は大きくなります。20代で始める人には、この「長い時間を使える」という強みがあります。
S&P 500やNASDAQ-100の長期成長を、少額の積立で見る
では、過去にはどのくらいの成長があったのでしょうか。ここでは指数運営者が公表する長期年率を参考にします。
S&P 500は、米国の主要な大企業500社で構成される株価指数です。S&P Dow Jones Indicesの公式資料では、1957年3月4日の設定から2025年6月末まで、配当を含むリターンは年率約10%とされています。S&P 500公式資料(5ページ)
この約10%を、今後の40年間にも同じように当てはめるとどうなるでしょうか。月5,000円、積立元本240万円から、計算上は約2,775万円になります。
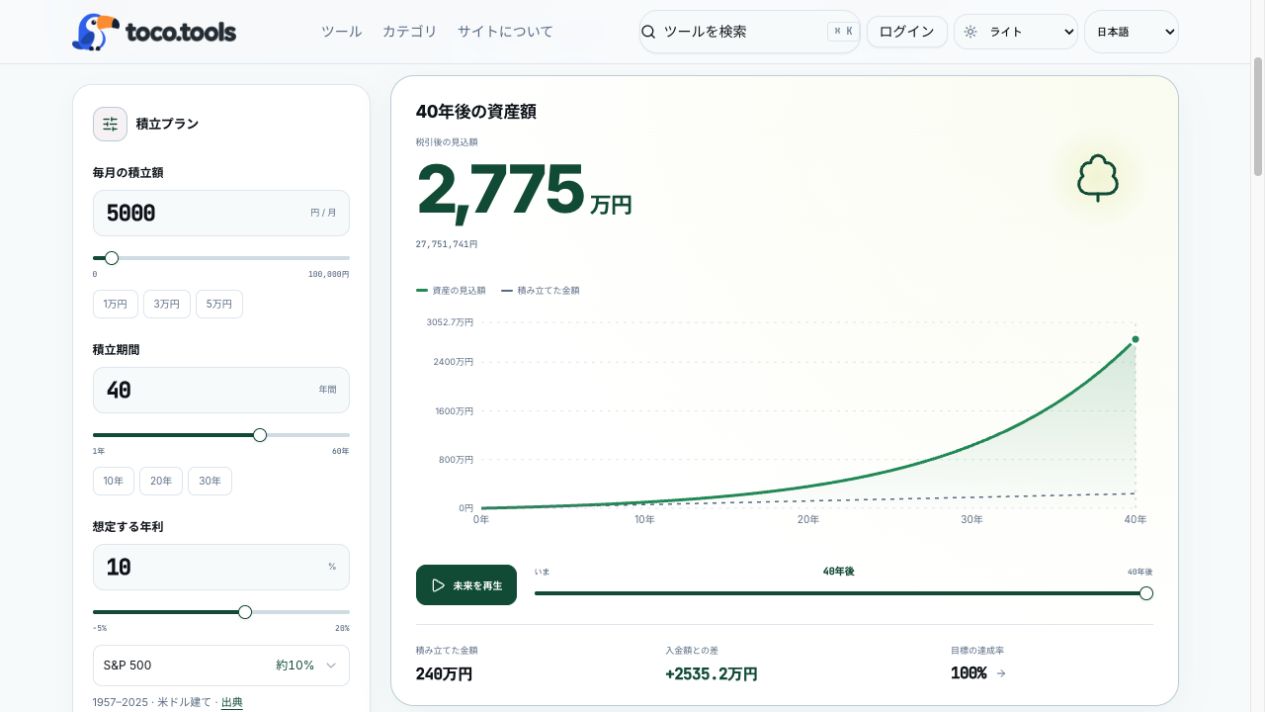
S&P 500の過去の長期年率約10%を参考に、月5,000円・40年で同率が続くと仮定した試算。過去にこの金額を積み立てた実績を再現したものではありません。
NASDAQ-100は、Nasdaqに上場する大手の非金融企業を対象とする指数です。Nasdaqの公式記事では、1985年1月31日の設定から2024年末までの複利年率は14.25%でした。Nasdaq・40周年の公式記事
その高い成長が今後も続くと置いた強気のケースでは、月5,000円・30年でも約2,392万円。積立元本は180万円です。
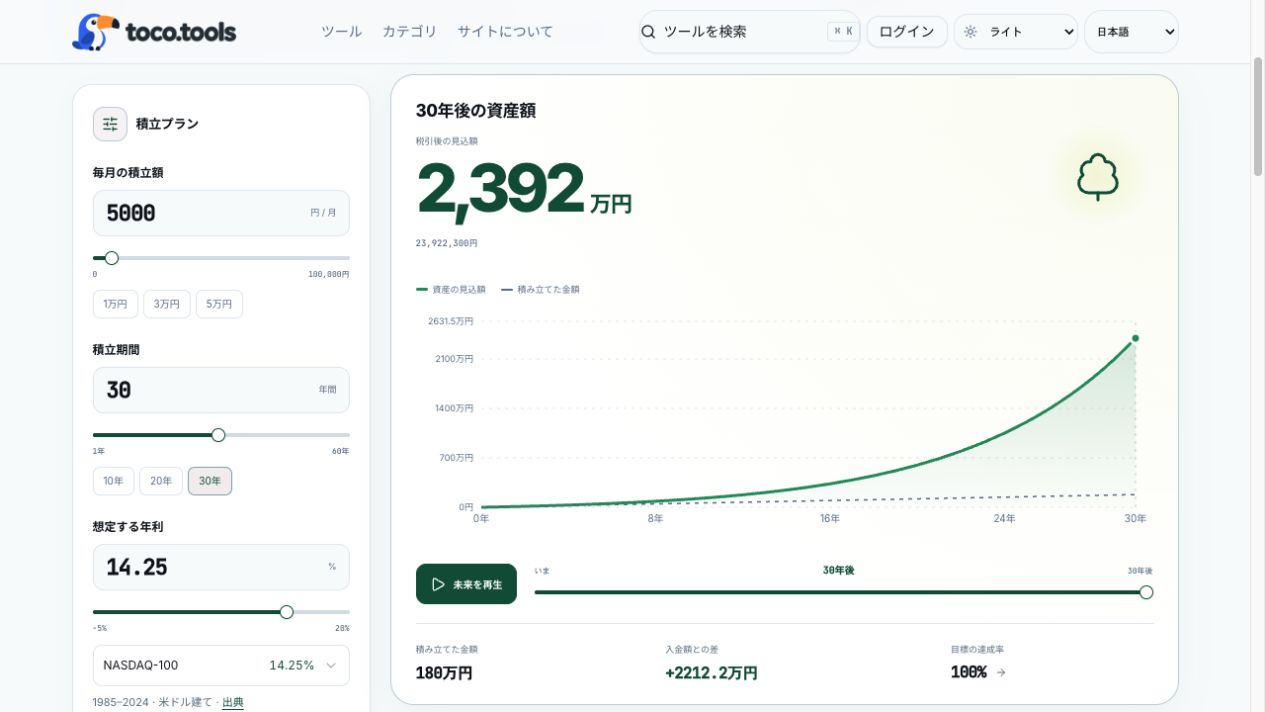
NASDAQ-100の過去の複利年率14.25%を、今後30年にも当てはめた強気の試算。将来の見込み利回りを示すものではありません。
月5,000円・30年・年率14.25%をシミュレーターで見る
どちらも米ドル建ての指数実績です。円で買う投資信託の成績には為替や費用も影響し、上の円額とは一致しません。また、対象期間や配当の扱いが異なるので、2つの年率だけで優劣は比べられません。NASDAQ-100の14.25%については、出典記事が配当の扱いを明記していないため、配当込みとはしていません。
実際の市場は、画像の曲線のようには増えません。上がる年も下がる年もあり、元本を割ることもあります。それでも、過去に長期の成長があったことは、少額から将来を考える一つの材料になります。計画を作るときは、年率5%や7%にも戻して比べてみてください。
2,000万円を目指すなら、月いくら必要?
同じ目標でも、使える年数によって毎月の必要額は変わります。元手0円から2,000万円に届く月額を、100円単位で切り上げました。
| 積立期間 | 年率5%の仮定 | 年率7%の仮定 | 年率10%の仮定 |
|---|---|---|---|
| 20年 | 月49,300円 | 月39,500円 | 月27,900円 |
| 30年 | 月24,600円 | 月17,200円 | 月9,700円 |
| 40年 | 月13,500円 | 月8,100円 | 月3,700円 |
年率7%の仮定なら、40年では月8,100円、30年では月17,200円。早めに始める意味は、毎月の負担を小さくできる可能性にもあります。
最初から表の金額を用意できなくてもかまいません。月3,000円や5,000円で続け方を知り、家計に余裕ができたら積立額を見直す方法もあります。近いうちに使うお金や急な出費に備える預金を確保し、無理なく続けられる金額を探しましょう。表の2,000万円は将来時点の名目額です。物価上昇は計算に含めていないため、物価の変化に応じて目標額も見直します。
シミュレーターで、自分の積立プランを作る
まずは月5,000円・40年・年率5%の条件を開き、次の順に試してみてください。
- 毎月の積立額を変える。 今の家計で続けられそうな金額を入れます。
- 運用期間を変える。 25歳から65歳なら40年、35歳から65歳なら30年が一例です。
- 年率を変える。 5%・7%・10%を比べ、結果がどのくらい動くか確かめます。
- 目標額を変える。 2,000万円を出発点に、自分に必要な額へ調整します。
NISAは、対象商品の運用益が非課税になる制度です。成人のつみたて投資枠は年120万円、非課税保有限度額は成長投資枠との合計で1,800万円。枠は購入額で数えるため、運用で資産が2,000万円を超えることと、枠を超えることは別です。金融庁・NISAを知る
この記事の例はNISAモードの簡略計算です。シミュレーターは枠の合算額を扱い、個別商品の対象可否は判定しません。
未来の金額をぴたりと当てるのは難しくても、今から動かせる積立額と期間はあります。まず一度、画面の数字を自分の条件に変えてみてください。小さく始められる道が見つかれば、老後の不安を、今日できる準備へ変えていけます。
試したプランはURLや画像で共有できます。共有方法はこちら。
よくある質問
月5,000円の積立にも意味はありますか?
あります。40年続けた積立元本は240万円です。年率7%で運用できたと仮定すると約1,236万円になります。少額でも、積み立てる習慣と長い期間を作ることに意味があります。
S&P 500なら、今後も年率10%で増えますか?
将来の年率は決まっていません。約10%は特定の過去期間の米ドル建て・配当込み実績です。毎年10%増えたという意味でもありません。シミュレーターでは、異なる年率も比べて使ってください。
NISAは1,800万円が上限なのに、2,000万円を目指せますか?
1,800万円の上限は購入額の合計で判定します。運用で増えた分を含む資産額の上限ではないため、枠内の購入から2,000万円を超えることもあります。
30代から始めても遅くありませんか?
30代からでも積立期間を確保できる場合があります。例えば35歳から65歳までなら30年です。今ある元手、毎月の積立額、期間を入力し、無理なく続けられる条件を確かめてみましょう。