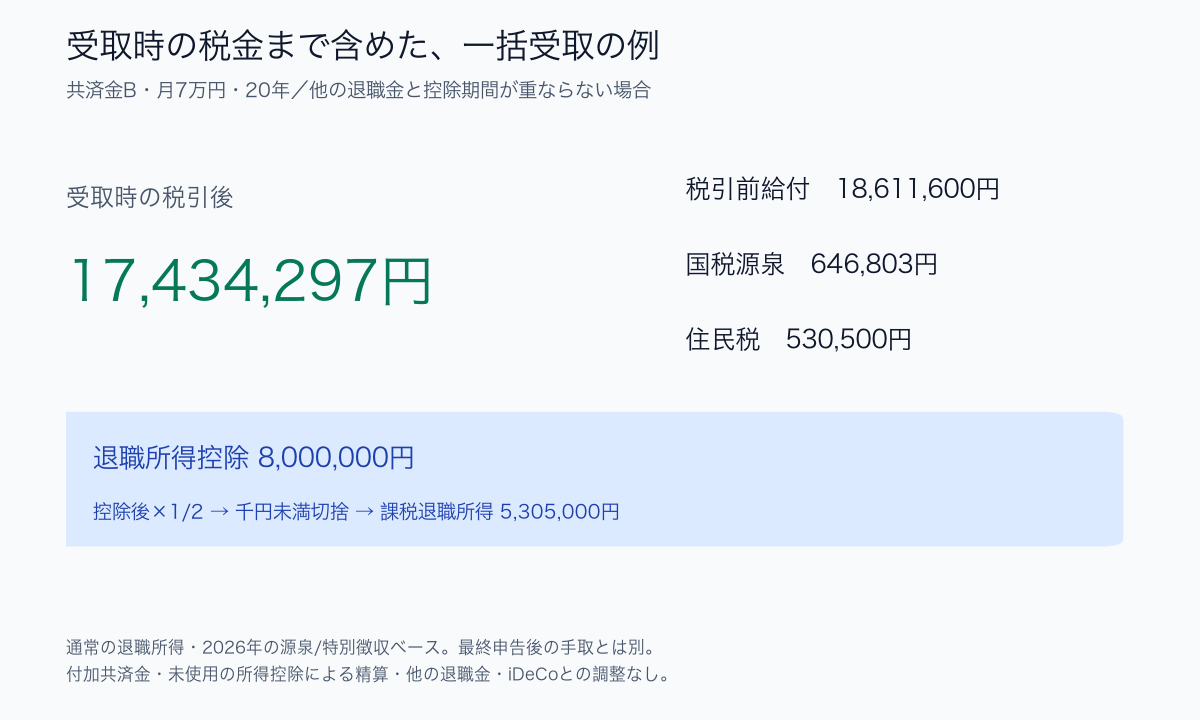
月7万円を20年払い、他の退職金と控除が重ならない一括受取のモデルでは、共済金Bの1,861万円は、受取時の税引後で約1,743万円になります。 「掛金が全額所得控除だから、出口も非課税」と考えると差が出ます。
掛金による税負担軽減を年241,300円に固定した比較では、受取時の税金を差し引いても、払込額に対する名目のプラスは約546万円です。ただし、この数字は所得・税制を固定した20年モデル。他の退職金、iDeCo、年金収入、受取理由が変わると計算をやり直す必要があります。
確認日は2026年11月8日。日本の居住者本人が受け取る通常のケースを扱います。2026年分の年税額に適用される改正と、実際の源泉徴収の時期を区別しています。
最初に「何の所得になるか」を確認する
同じ口座に一括入金されても、すべて退職所得になるわけではありません。
| 請求理由・受取方法 | 税法上の扱い | 主な計算の入口 |
|---|---|---|
| 死亡以外の共済金A・B、準共済金の一括受取 | 退職所得 | 退職所得控除、通常は控除後の2分の1 |
| 共済金A・Bの分割受取 | 公的年金等の雑所得 | その年の他の公的年金等と合算 |
| 一括・分割併用 | 一括部分は退職所得、分割部分は公的年金等の雑所得 | 部分ごとに別計算 |
| 任意解約、共同経営者の任意退任で、事由発生日に65歳以上 | 退職所得 | 退職所得控除 |
| 同じ事由で65歳未満 | 一時所得 | 特別控除は年50万円が上限 |
| 12か月以上の掛金滞納による機構解約の解約手当金 | 一時所得 | 65歳以上の任意解約とは区別 |
| 法人成り後も加入資格が残るものの解約する場合 | 退職所得 | 通常の自己都合解約と混同しない |
| 契約者死亡により遺族が受領 | みなし相続財産 | 本記事の所得税試算の対象外 |
出典:中小機構・共済金等請求/税法上の取扱い。FAQ370では、任意解約は受付日、共同経営者の退任は退任日で年齢・課税年を判定しています。振込を65歳の誕生日以降や翌年に遅らせれば変えられる、とは考えないでください。 古い請求事由・旧制度の契約には別の取扱いがあり得るため、ここでは現在の通常の請求を前提にします。
解約手当金で受け取る前に「みなし老齢給付」も確認します。 法人成り、任意解約、機構解約など公式に列挙された事由の発生日に65歳以上・掛金納付180か月以上なら、本来の準共済金・解約手当金に代えて共済金Bを請求できる場合があります。そのBを一括で受ける部分は退職所得、分割部分は公的年金等の雑所得です。上表の一時所得の行は、解約手当金として受け取る場合の分類です。中小機構FAQ225/機構解約のみなし老齢給付の税区分
疾病による役員退任、障害を直接の原因とする退職、死亡は別々の条件です。「病気だから一律非課税」ではありません。死亡受取の相続税、分割中の死亡による残額、障害時の控除加算は本記事の数値例に含めません。中小機構・請求手続き要領/国税庁・退職所得控除の注記
一括受取は、退職所得控除と2分の1計算が基本
退職所得控除はいくらか
| 税務上の勤続年数 | 控除額 |
|---|---|
| 20年以下 | 40万円×年数。最低80万円 |
| 20年超 | 800万円+70万円×(年数-20年) |
通常の勤続年数は1年未満の端数を切り上げます。20年ちょうどなら800万円、20年1か月なら21年として870万円です。国税庁・退職金と税
小規模企業共済は、会社に勤めた年数をそのまま使うのではなく、共済契約成立日から共済事由等の発生日までの税務上の期間を確認します。掛止めの期間は退職所得控除の算定期間に含まれません。同一人通算や未納がある人は、単に「加入した年から今年まで」で数えず中小機構に確認します。請求手続き要領の勤続期間注記/掛止めについてのFAQ80
税率を掛ける前に、通常は半分にする
一般退職手当等では、控除後の残額を2分の1にし、課税退職所得金額の1,000円未満を切り捨てます。これに所得税の速算表を使い、2026年は復興特別所得税を加えます。給与・事業所得とは原則分離して計算します。国税庁No.1420/源泉徴収税額の速算表
ただし、次の制限を飛ばして「退職所得はいつでも半分」と一般化してはいけません。
- 特定役員退職手当等:役員等勤続年数5年以下に対応する退職手当等は、控除後の全額が対象。2分の1計算をしません。2013年分以後の制度です。国税庁No.2737/適用時期のQ&A
- 短期退職手当等:役員等以外の短期勤続年数5年以下に対応する退職手当等は、控除後の300万円を超える部分を半分にしません。2022年1月1日以後に支払うべきものから適用されます。国税庁No.2740
本記事の主例は20年で、これらの短期制限を入れていません。会社からの役員退職金もある場合は、共済の加入年数と役員等勤続年数を混同せず、それぞれの給付の区分を確認します。同年に複数区分を受け取る場合には、単純な合計÷2では済まないことがあります。
月7万円・20年の共済金Bを、税引後まで検算する
個人事業主が65歳、掛金納付240か月で老齢給付を一括請求する例です。共済金A・Bを自由に選べるわけではなく、請求理由で決まります。老齢給付には65歳以上・掛金納付180か月以上などの条件があります。中小機構の受取区分
この例は月額一定、掛止め・未納・通算なし、付加共済金なし、借入残高なし。他の退職金・iDeCo一時金による控除調整がなく、退職所得申告書を提出し、所得控除の未使用分や税額控除による追加還付も見込まない前提です。2026年の税率で支払時の源泉徴収・住民税特別徴収を計算します。
| 計算項目 | 計算と金額 |
|---|---|
| 掛金合計 | 70,000円×12か月×20年=16,800,000円 |
| 共済金B・税引前 | 18,611,600円 |
| 退職所得控除 | 400,000円×20年=8,000,000円 |
| 控除後×1/2 | (18,611,600-8,000,000)÷2=5,305,800円 |
| 課税退職所得金額 | 1,000円未満切捨てで5,305,000円 |
| 所得税本税 | 5,305,000×20%-427,500=633,500円 |
| 所得税+復興特別所得税の源泉徴収額 | 633,500×102.1%=646,803.5 → 646,803円 |
| 市町村民税・特別区民税 | 5,305,000×6%=318,300円 |
| 道府県民税・都民税 | 5,305,000×4%=212,200円 |
| 受取時の税金合計 | 1,177,303円 |
| 受取時の税引後額 | 17,434,297円 |
共済金Bは、しおりの基本共済金表の月額500円・240か月の132,940円を140口に換算しました。132,940×(70,000÷500)=18,611,600円です。中小機構・加入者のしおり/別表第一。所得税の源泉徴収は1円未満切捨て、住民税は6%・4%を別々に計算し各100円未満切捨てです。国税庁・計算方法/岡山市・退職所得の税額計算
掛金の税負担軽減を加えると、名目で約546万円のプラス
掛金控除前の課税所得を所得税・住民税それぞれ400万円とし、年84万円を控除した既存の比較記事と同じ条件なら、年間の税負担軽減は241,300円です。所得税率と確定申告の端数処理を使った概算で、全額所得控除は掛金全額の還付という意味ではありません。
| 20年モデルの収支 | 金額 |
|---|---|
| 掛金合計 | 16,800,000円 |
| 税負担軽減の単純合計 | 241,300円×20年=4,826,000円 |
| 税負担軽減後の名目負担 | 11,974,000円 |
| 受取時の税引後額 | 17,434,297円 |
| 税負担軽減後の負担に対する差額 | +5,460,297円 |
計算は17,434,297+4,826,000-16,800,000=5,460,297円。受取時の税金を無視した場合より1,177,303円減ります。税負担軽減を受取額にもう一度足すのは、家計負担にすでに織り込んでいない場合だけです。NISAなどと節税後の負担をそろえる比較では二重計上しません。
20年間同じ課税所得・税制という仮定で、実際の過去年分の再現や将来の予測ではありません。税軽減分の再投資、運用の機会費用、物価、住民税軽減の翌年度への時間差も含めていません。
この税引後額と、申告後の最終手取りは区別する
受取年に他の所得が少なく、使い切れない所得控除がある場合などは、確定申告により所得税の還付を受けられる場合があります。城陽市・退職金と還付の説明。一方、他の退職金の申告漏れがあれば追加の税額が生じる可能性があります。
「退職所得の受給に関する申告書」を出さない場合の20.42%は、支給額に対する所得税等の源泉徴収率です。控除後の課税所得に掛ける最終税率ではなく、住民税まで含めた率でもありません。確定申告で精算します。申告書は受取前に支払者へ提出し、同年に他の退職金があれば源泉徴収票を添付します。国税庁・退職所得申告/精算の説明
分割受取では、年金の控除を他の年金と共有する
共済だけに、毎年別枠の110万円があるわけではない
分割共済金は公的年金等の雑所得です。国民年金・厚生年金、対象になる企業年金、iDeCoの年金受取などのその年の公的年金等の収入合計に対し、公的年金等控除を1回適用します。iDeCoも年金は公的年金等控除、一時金は退職所得控除の対象です。国税庁No.1600/厚生労働省・iDeCoの税制
まず、よく使う低い年金収入帯の控除額を確認します。年齢は所得税の対象年の12月31日現在です。
| 年齢と年間の公的年金等収入 | 年金以外の合計所得1,000万円以下 | 1,000万円超2,000万円以下 | 2,000万円超 |
|---|---|---|---|
| 65歳未満・年金130万円以下 | 60万円 | 50万円 | 40万円 |
| 65歳以上・年金330万円以下 | 110万円 | 100万円 | 90万円 |
これはこの収入帯での控除額であり、年金額がこれより多い場合も同じ定額になるわけではありません。控除後の雑所得は0円を下限とします。国税庁の速算表/港区の公的年金等所得計算表
年金以外の合計所得が1,000万円以下の場合、収入帯が上がると雑所得の計算は次のようになります。
| 年間公的年金等収入をRとした範囲 | 公的年金等の雑所得 |
|---|---|
| 65歳未満:130万円超410万円以下/65歳以上:330万円超410万円以下 | R×75%-275,000円 |
| 410万円超770万円以下 | R×85%-685,000円 |
| 770万円超1,000万円以下 | R×95%-1,455,000円 |
| 1,000万円超 | R-1,955,000円 |
上表の範囲では、年金以外の合計所得が1,000万円超2,000万円以下なら計算結果に10万円、2,000万円超なら20万円を加えます。「年金以外の所得」は給与の額面や事業の売上ではなく、税務上の合計所得で確認します。港区・収入帯と所得帯別の公式表
年金240万円に共済100万円を足す例
65歳以上、年金以外の所得0円、公的年金等が年240万円ある人が、その年に分割共済金100万円を受け取ると仮定します。100万円は控除共有を説明するための例で、上の共済金Bを10年・15年で割った支給額ではありません。
| 年間の状況 | 年金収入合計 | 公的年金等の雑所得 |
|---|---|---|
| 既存年金だけ | 2,400,000円 | 2,400,000-1,100,000=1,300,000円 |
| 既存年金+共済100万円 | 3,400,000円 | 3,400,000×75%-275,000=2,275,000円 |
| 雑所得の増加 | +1,000,000円 | +975,000円 |
共済100万円だけを見て「110万円以下だから課税所得0円」とすると誤ります。上の227.5万円は基礎控除や社会保険料控除を引く前の雑所得で、税額ではありません。給与・事業所得等があればそれらも踏まえて最終税額を計算します。
2026年と2027年の基礎控除は、最新改正では同じ
2025年度改正だけを見て「2027年から多くの人が58万円に戻る」とした説明は、2026年度改正後の表と一致しません。居住者の年税額計算に使う主な基礎控除額は次のとおりです。
| 本人の合計所得金額 | 2026年分 | 2027年分 |
|---|---|---|
| 489万円以下 | 104万円 | 104万円 |
| 489万円超655万円以下 | 67万円 | 67万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
2026年分の改正は2026年12月1日施行・2026年分から適用されます。11月30日以前の死亡・出国の準確定申告などには経過上の扱いがあるため、適用時期は国税庁No.1199と2026年度改正Q&Aで確認してください。2028年分以後は一部の所得帯の額が異なります。
たとえば65歳以上・公的年金等だけ年210万円なら、雑所得は100万円。上の基礎控除104万円だけで、この条件の2026年分所得税の課税所得は0円です。一方、住民税の基礎控除は通常43万円(合計所得2,400万円以下)で別。所得税0円と住民税0円は同じではなく、住民税の非課税基準、調整控除、均等割等を別に確認します。狛江市・住民税の控除額/台東区・2026年度改正でも住民税の基礎控除は変更なし
なお、2027年から所得税に対する付加税は復興特別所得税1.1%+防衛特別所得税1%となります。合計2.1%は変わらず、これは年金収入に直接2.1%を掛ける意味ではありません。国税庁・年金の課税関係
分割の源泉徴収率も、最終税率とは違う
中小機構の請求要領では、分割共済金は1回の支給額の7.6575%を源泉徴収します。その天引きだけで年間の最終税額が決まるわけではありません。請求手続き要領。確定申告で年金収入と控除をまとめ、還付・追加納付の有無を確認します。公的年金等400万円以下・他の所得20万円以下などの確定申告不要制度がありますが、還付を受けるための申告や住民税申告の要否は別です。国税庁No.1600
分割を選べるのは、死亡以外の共済金A・B、請求事由発生日に60歳以上、分割対象300万円以上などの要件を満たす場合です。併用は一括30万円以上・分割300万円以上、合計330万円以上。準共済金・解約手当金は分割を選べません。受取期間・支給額・変更制限も請求前に確認します。中小機構・受取方法
iDeCo・会社退職金と重なるときは、年数と受取順を見る
同じ年なら、重なった期間の控除を二重には使えない
共済、iDeCo一時金、会社退職金は、それぞれ別枠の退職所得控除を無条件に使える制度ではありません。同年は他の支給分を含めて税額を計算し、最長の勤続期間に、重ならない他の期間を加えるなどの調整をします。後の支払者に先の源泉徴収票を提出します。国税庁No.2735
たとえば会社の勤続期間と共済の算定期間が完全に同じ20年なら、原則として800万円+800万円の計1,600万円の控除とはしません。共済加入が遅い場合やiDeCoの拠出期間が違う場合は、重なり方も変わります。iDeCoの控除年数は、原則として掛金を拠出した月数を基礎にし、単なる運用だけの期間と混同しません。iDeCo公式FAQ
別の年でも、4年・9年・19年の確認がある
以下は、勤続期間を通算する特別なケースなどを除いた主な調整の見方です。その年の「前年以前何年内か」と、計算対象期間が重なるかを両方確認します。
| 今回受けるもの・前の受取順 | 前年以前にさかのぼる主な範囲 |
|---|---|
| 通常の会社退職金・共済一括 → 後の通常の退職金・共済一括 | 前年以前4年内 |
| iDeCo等の老齢一時金 → 後の会社退職金・共済一括 | 2026年1月1日以後に受けた老齢一時金は前年以前9年内の確認対象 |
| 会社退職金・共済一括 → 後のiDeCo等の老齢一時金 | 前年以前19年内 |
通称「10年ルール」は前年以前9年内、「20年ルール」は前年以前19年内という意味です。2025年以前に受けたiDeCo老齢一時金まで、一律に9年へ延びるわけではありません。2026年以後の老齢一時金がある場合の対象給付の範囲と旧給付の4年の扱いは、国税庁No.2732の2(2)および2026年以後用の申告書・書き方で確認できます。
中小機構も、共済の請求事由発生年・前年以前4年内の他の退職手当、または同年・前年以前9年内の2026年以後のDC老齢一時金がある場合に、源泉徴収票の提出を案内しています。中小機構・2026年1月Q&AのA151改訂
たとえばiDeCo老齢一時金が2026年、共済の課税年が2035年なら9年前で確認対象、2036年ならこの9年の範囲外です。逆順で共済が2026年、iDeCoが2045年なら19年前で確認対象、2046年ならこの19年の範囲外となります。これは暦年の数え方の例であり、実際にその年まで受給を延期できることや、その順番が有利なことを保証しません。
重なりがなければ、同じ調整額になるわけではありません。 前の退職金が当時の退職所得控除より少ない場合は、前の金額からみなしの期間を計算する特則もあります。一般の年数の切上げと、重複期間の1年未満の切捨ては別です。勤続期間を通算して算定する給付には別の調整もあるため、「10年/20年空ければ必ず控除を満額使えて得」とは判断できません。国税庁・調整計算
65歳未満の任意解約は、元本割れでも課税に注意する
一時所得なら、退職所得控除は使いません。他の一時所得がなく、他に控除できる支出がない例では、総所得へ加える金額は次のとおりです。
(解約手当金-特別控除50万円)×1/2。0円未満にはしない。
重要なのは、小規模企業共済の納付済み掛金は、この一時所得の「支出した金額」に算入できないことです。生命保険の満期金と同じつもりで掛金を引くと誤ります。中小機構FAQ262。特別控除50万円もこの解約だけの枠ではなく、その年の他の一時所得と共通です。国税庁No.1490
たとえば解約手当金400万円なら、他の一時所得・算入可能な支出がない前提で(400万円-50万円)÷2=175万円を総所得へ加えます。これは税額175万円という意味ではありません。給与や事業所得等と合わせ、所得控除・累進税率・住民税を計算します。解約手当金が掛金合計額を下回っていても、税金が自動的に0円になるわけではありません。
自分の受取計画で確認する順番
- 請求理由・事由発生日・年齢を確定する。 廃業、老齢給付、任意解約を区別し、税務上の課税年を確認する。
- 共済・会社退職金・iDeCoを1枚の年表にする。 金額、勤務/契約/拠出の開始日と終了日、過去の源泉徴収票をそろえる。
- 一括分は控除の重複、分割分は年金収入の合算を計算する。 65歳前後と、他の所得・基礎控除の所得帯も確認する。
- 受取時の天引きと、申告後の税額を分ける。 税金のほか、分割収入が国民健康保険料・介護保険料等に与える影響も自治体に確認する。本記事の税引後例には保険料の増減を含めない。
入口の掛金・給付額は小規模企業共済シミュレーターで確認できます。表示される給付見込額に受取税が含まれているかを確認し、この記事の前提とそろえてください。個別の税額と重複期間は国税庁の相談窓口、請求理由・契約履歴・支給方法は中小機構の相談窓口へ、年表と書類を用意して確認すると判断しやすくなります。