分配利回り4%でも、借入金利1.5%との差がそのまま利益になるわけではありません。 税金と前払い利息を含めた本記事のモデルでは、価格横ばいなら約16,400円の利益、価格が10%下落すれば約82,100円の損失です。
ここでは「共済には加入するが借りない場合」を基準に、借入運用によって増減するお金を比較します。確認日は2026年11月8日。商品の公式情報、過去の分配実績、将来について置いた仮定を分けて示します。
最初に確認したい、貸付金の使途
中小機構の一般貸付条件は、使途を事業に必要な運転資金、事業関連資金、生活資金としています。今回確認した一般向け公式資料では、通常の株式・ETFへの投資を明示的に認める記載は確認できませんでした。投資目的で利用できると断定せず、中小機構・借入窓口への使途確認を先に置きます。
以下は、貸付金を投資へ使えることを証明する試算ではありません。 借入運用の損益構造を確かめる計算です。事業承継貸付の説明にある「株式等の取得」も、一般の証券投資とは同じ条件ではありません。
100万円を借りても、100万円を運用するとは限らない
一般貸付の公表金利は確認日時点で年1.5%。100万円以下の期間は6か月・12か月で、元金は期限一括返済、利息は前払いです。ここでは既存借入なし・通知限度額100万円以上という条件で、12か月の新規借入を置きます。貸付の金額・期間・利息条件
| 計算の前提 | 金額・条件 |
|---|---|
| 借入元金/12か月後の返済額 | 1,000,000円 |
| 前払い利息 | 15,000円 |
| 利息を借入金から払った後の運用資金 | 985,000円 |
| 分配金の税率 | 20.315% |
| 売買費用・印紙代・現金残への利息 | 0円と仮定 |
| 分配金の再投資・借換え | 行わない |
分配金は国内で20.315%課税され、申告不要を選ぶ簡易モデルです。損益通算・還付、外国での課税、NISA、借入利子を配当所得から差し引く扱いは含めません。国税庁は、申告しないことを選んだ配当に係る利子等には差し引けない条件があると説明しています。税率/借入利子の条件
税額は年間分配金に率を一括適用した概算です。支払ごとの国税・地方税の端数処理、権利確定日と入金日、返済直前の未入金分配金を再現していません。実際の返済には、入金済みの現金を別途確認します。
分配金と価格変動を分けて計算する
金額は円です。表の利回りと価格変化はすべて仮定で、下記商品の将来予想ではありません。価格変化は分配金を含まない売却価格の変化とし、分配金は1年以内に受領したものとします。値下がり時の税還付は計上しません。
| 仮定の税引前分配利回り | 1年後の価格変動 | 税引後分配金(概算) | 元金返済後の損益 |
|---|---|---|---|
| 2% | 0% | 15,698 | +698 |
| 2% | -5% | 15,698 | -48,552 |
| 2% | -10% | 15,698 | -97,802 |
| 2% | -20% | 15,698 | -196,302 |
| 4% | 0% | 31,396 | +16,396 |
| 4% | -5% | 31,396 | -32,854 |
| 4% | -10% | 31,396 | -82,104 |
| 4% | -20% | 31,396 | -180,604 |
| 6% | 0% | 47,094 | +32,094 |
| 6% | -5% | 47,094 | -17,156 |
| 6% | -10% | 47,094 | -66,406 |
| 6% | -20% | 47,094 | -164,906 |
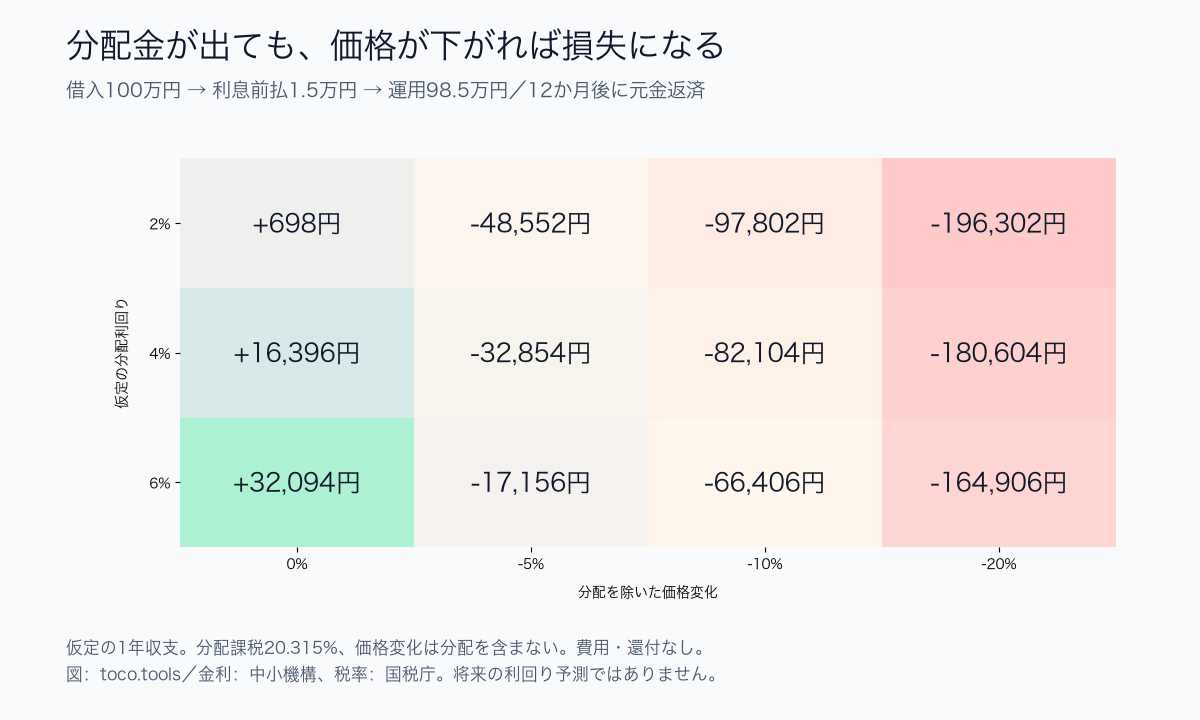
価格横ばいで売買費用等がなければ、税引前分配利回りの損益分岐点は**約1.91%**です。計算は15,000÷985,000÷0.79685。価格が動けば、この利回りだけでは損益を判断できません。4%の分配が半分の2%に減ると、価格横ばいでも利益は約698円まで縮みます。
比較する7候補と、追加候補を選んだ理由
借入元金の返済が必要なため、分配額だけでなく「何が価格を動かすか」「いつ現金化できるか」を比較軸にします。銘柄は商品の仕組みを具体化する例です。
| 候補・公式情報 | この比較で確認すること |
|---|---|
| 国内J-REIT ETF:1343 | 国内不動産への分散、分配金、価格下落。個別REITを選ぶ場合は銘柄集中の影響も加える |
| 国内高配当株ETF:1489 | 株価変動と分配金。高配当という名称から将来の分配額を固定しない |
| 個人向け国債:変動10年等 | 発行後の換金制限と換金調整額。ETFの市場売却と区別する |
| 米国長期国債ETF:2621、為替ヘッジあり | 長期債券価格の変動。個人が保有する満期償還型の国債とは別の商品 |
| 追加:円建て超短期債券ETF:502A | 残存1年以下の高格付け公社債・CPが中心。元本保証ではなく、低い収益に費用が占める割合も確認 |
| 追加:超短期米国債ETF:133A | 米国債1〜3か月への投資と円換算。超短期でも円での元本が固定されるわけではない |
| 追加:円定期預金 | 同じ1年という期間と円建て収支の比較基準。借入金利を下回る税引後金利で利益が出るとは計算しない |
502Aは2026年1月設定で、確認時の公式サイトの12か月利回りは「--」でした。これを0%と読み替えたり、1回の分配を年率換算して高利回りに見せたりしません。133Aの円換算指数への連動と、円で売買できることも区別します。商品間で基準日や利回りの定義が異なるため、これら7候補を一律の利回りランキングにはしません。
円定期を仮に年0.5%・同じ20.315%課税・中途解約なしと置くと、98.5万円の税引後利息は約3,924円、借入利息を引いた損益は約**−11,076円**です。0.5%は特定銀行の現在金利の引用ではありません。実際の契約金利は上記の公式ページで確認します。
1343と1489を、売買単位までそろえて検算
ここからは、公式ページで確認した2026年11月6日の終値と、確認日以前の直近4決算分の分配実績を使います。ただし、過去の分配額が次の1年も同額になるという仮定の収支です。実際の過去1年の投資成績でも、今後の予測でもありません。
| 公式入力 | 1343 | 1489 |
|---|---|---|
| 11月6日終値(1口) | 1,800円 | 3,390円 |
| 売買単位 | 10口 | 1口 |
| 確認した4回の分配金(100口あたり) | 2,310+2,550+2,370+2,060円 | 800+3,800+900+4,900円 |
| 分配決算日 | 2025/11/10、2026/2/10、5/10、8/10 | 2026/1/7、4/7、7/7、10/7 |
| 1口に換算した4回分合計 | 92.90円 | 104円 |
出典:1343の価格・売買単位・分配履歴/1489の同データ。100口あたりの分配を1口あたりと取り違えないよう、口数を換算しています。買える整数口数を計算し、使い残した現金も返済資金に含めます。
| 銘柄 | 買値/口 | 購入口数 | 投資額 | 現金残 | 税引前分配合計 | 価格横ばいの損益 | 価格−10%の損益 |
|---|---|---|---|---|---|---|---|
| 1343 | 1,800 | 540 | 972,000 | 13,000 | 50,166 | +24,975 | -72,225 |
| 1489 | 3,390 | 290 | 983,100 | 1,900 | 30,160 | +9,033 | -89,277 |
1343なら98.5万円を全部買付けるのではなく、972,000円を投資し、13,000円を現金で残すモデルです。利益はETFの売却代金+現金残+税引後分配金−返済元金100万円から求めます。1.5万円の利息は最初に資金から差し引いているので、ここで再び引きません。市場価格・分配実績にはファンド内部の費用が反映されるため、同じ信託報酬をさらに一律控除する二重計算もしません。売買手数料等は別です。
国債・債券でも「1年後の円の返済額」で見る
個人向け国債は原則として発行後1年を経過するまで中途換金できず、その後も直前2回分の税引後利息相当額が差し引かれます。借入日と発行日が違えば、12か月後の返済に間に合わないことがあります。財務省の換金条件。日付・最低購入単位・損益通算まで含めた例は、借入で個人向け国債に投資する記事で分けて検証しています。
2621は残存20年超の米国債を対象とするETFです。公式の運用実績では2022年のトータルリターンは−32.99%。これは税引前分配金の再投資を含む費用控除後の過去のファンド実績で、価格だけの下落率ではありません。この数値に分配金をもう一度足すと二重計上になります。将来の値下がり幅を決める値としても使いません。運用会社の実績と定義
投資信託一般では、分配金の一部が元本払戻金になる場合もあります。分配の多さだけを利益とせず、基準価額の変化と合わせます。一般投信の元本払戻金と、個別REITの分配・利益超過分配も同一の税務処理だと扱いません。金融庁の分配金解説
節税を二度足さず、借りない選択とも比べる
掛金控除は支払った掛金に対する所得控除です。共済に同じ金額を積み立てるなら、借入の有無に共通するため、借入運用の利益へ節税額を再加算しません。国税庁の掛金控除
また、分配金で利息を払えても、12か月後の元金100万円は別に必要です。借換えには手続きがあり、同じ条件で無条件に継続できるとは置きません。中小機構の借換説明。返済日に値下がりしている、本業の資金も必要になった、分配金が減った、という条件を重ねて資金不足を確認します。
借入なしで共済を続ける場合の追加損益は0円です。節税で手元に残った資金だけを運用する方法との比較は、共済とNISAの比較記事も参照してください。共済本体の税引後の受取は退職所得控除・公的年金等控除の記事、掛金と貸付利息の確認には小規模企業共済シミュレーターを使えます。
計算方法と確認できる資料
基本の式は「投資資金=借入元金−前払い利息」「税引後分配金=投資資金×仮定利回り×0.79685」「損益=売却代金+税引後分配金+未投資現金−返済元金」です。増配・減配は分配金部分だけに反映します。
計算用CSVには仮定の利回り・価格変化・分配金・損益を収録しています。図表と本文は同じ数値を使い、別の十進数計算でも照合しました。ここでの『利益』はこの仮定内の1年間の追加現金収支で、制度上の使途許可、実際の確定税額、将来の運用益を示すものではありません。