個人向け国債でも、「国債の利率-貸付金利」がそのまま利益になるわけではありません。 2026年11月募集の固定5年は税引後年1.7291645%で、共済の一般貸付の年1.5%を上回ります。しかし、発行1年後の中途換金には利子2回分を基にした調整があり、12か月借入の返済日にも間に合わないことがあります。
さらに、借りたお金を国債購入に使えるかは、利回り計算より先に確認が必要です。 以下は投資目的の借入れを勧める記事ではなく、公式条件に沿って「利ざやが取れる」という説明を検算する記事です。制度・発行条件の確認日:2026年11月8日。
まず確認したい、借入金の使いみちと返済条件
中小機構の一般貸付の公式条件は、資金使途を事業に必要な運転資金、その他事業に関連する資金、または生活資金としています。今回確認した公開資料では、通常の有価証券投資を明示的に認める記載を確認できませんでした。「生活資金にも使えるから国債購入も認められる」とは断定できません。中小機構と登録した借入窓口に、予定している使いみちを具体的に伝えて確認してください。
一般貸付は、積み立てた掛金を引き出す手続きではありません。掛金から算定された限度額の範囲内で返済義務のあるお金を借りる制度です。借入資格のFAQでは、資格判定時までに前納分を除いて12か月以上の掛金を納付していることなどが条件になっています。
| 今回の100万円借入で確認する条件 | 公式条件 |
|---|---|
| 一般貸付の利率 | 年1.5% |
| 100万円以下で選べる期間 | 6か月または12か月 |
| 12か月借入の返済 | 期限に元金を一括返済 |
| 利息 | 借入時に一括前払い |
| 100万円を12か月借りる試算 | 利息15,000円、利息支払後の手元資金985,000円 |
出典:中小機構・契約者貸付の概要。以下の借入例は通知された限度額が100万円以上で、既存借入れがない前提です。実際の返済日は契約書で確認します。借入時の必要書類・印紙代等は別途発生し得るため、15,000円以外の手続き費用は以下の概算に含めていません。
2026年11月募集の個人向け国債では、いくらの金利?
財務省が2026年11月6日現在として公表した条件です。募集期間は2026年11月9日〜30日、発行日は2026年12月15日。購入申込日から国債の利子が発生するわけではありません。募集条件の一覧
| 商品 / 回号 | 年利率・税引前 | 年利率・税引後 | 利率が続く期間 |
|---|---|---|---|
| 変動10年 / 200 | 1.85% | 1.4741725% | 初回半年の利率。以後半年ごとに見直し |
| 固定5年 / 188 | 2.17% | 1.7291645% | 発行時の利率が満期まで固定 |
| 固定3年 / 198 | 1.94% | 1.5458890% | 発行時の利率が満期まで固定 |
税引後欄は通常の課税で20.315%を差し引いた値です。特別マル優等の非課税制度、他の取引との損益通算は含みません。国債の利子は特定公社債等の利子として扱われます。国税庁・利子所得
「変動10年」の1.85%は最初の半年の年率で、10年間の固定利回りではありません。固定5年・固定3年はこの回号の発行時利率が満期まで続きますが、翌月に新しく募集される国債も同じ利率になるとは限りません。各商品の仕組みは財務省の変動10年・固定5年・固定3年で確認できます。
「税引後でも1.5%を超える」だけでは足りない理由
1年の換金制限と、中途換金調整がある
3商品とも、原則として第2期利子支払日、すなわち発行から1年経過後まで中途換金できません。 例外は名義人の死亡や、災害救助法の対象となった大規模自然災害による被災等です。借入金の返済期限が来ること自体は、この例外に当たりません。財務省・中途換金FAQ
通常の中途換金では、次の調整があります。
換金金額=額面金額+経過利子相当額-中途換金調整額
中途換金調整額=直前2回分の各利子〈税引前〉相当額×0.79685
出典:財務省・固定5年の商品概要。初回利子の調整額を購入時に払った銘柄や、特例の早期換金には別の計算があります。ここでは、発行日に買って半年ごとの利子を2回受け取り、第2期利子支払日に換金する単純な条件を使います。
0.79685は1-20.315%です。したがって、この条件では受取済みの税引後利子2回分と、換金時に差し引かれる調整額がおおむね同じになります。税の円未満処理や数日分の経過利子、後述の損益通算等で実額は変わるため、「どんな場合でも1年の利子がゼロになる」という意味ではありません。
100万円借り、98万円分の固定5年を買うとどうなる?
金額の仕組みだけを取り出すため、借入日と国債発行日を同日、返済日をその1年後と仮置きします。募集期間中の支払いから発行までの待ち時間や換金代金の入金待ちを取り除いた比較モデルであり、同日に換金して実際の返済に間に合うという意味ではありません。現実の日付は次の節で確認します。
前提は、一般貸付100万円・12か月・年1.5%、国債は上表の固定5年第188回・年2.17%です。通常課税20.315%、利子は使わず保管、再投資なし。口座管理料・借入手続き費用・税額の円未満端数処理・経過利子・申告による損益通算はまず除いて概算します。
最初に買えるのは100万円分でも98万5千円分でもない
| 借入時の資金配分 | 金額 |
|---|---|
| 借入元金 | 1,000,000円 |
| 前払利息 | −15,000円 |
| 利息支払後の資金 | 985,000円 |
| 国債の購入額面〈1万円単位〉 | 980,000円 |
| 投資せず残す現金 | 5,000円 |
個人向け国債の購入単位は額面1万円なので、手元98万5千円なら国債98万円+現金5千円です。5千円を計算から消してしまうと、損失を過大に見積もってしまいます。財務省・固定5年の商品概要
1年後の利子・換金・元金返済まで数える
税引前の利子2回分は、980,000円×2.17%=21,266円。税引後は21,266円×0.79685=約16,946円です。
| 1年後までの資金 | 金額・概算 |
|---|---|
| 受取済みの利子2回分〈税引後〉 | +16,946円 |
| 中途換金調整額〈21,266円×0.79685〉 | −16,946円 |
| 国債からの換金代金〈額面98万円-調整額〉 | 963,054円 |
| 保管した利子+換金代金+現金5千円 | 985,000円 |
| 返す借入元金 | −1,000,000円 |
| 返済後の差額〈損益通算なし〉 | −15,000円 |
式にすると、963,054円+16,946円+5,000円-1,000,000円≒−15,000円です。前払利息15,000円は、最初の購入可能額を減らす形ですでに反映しているため、最後にもう一度引きません。
もし中途換金調整を無視すると、税引後利子約16,946円-貸付利息15,000円=約1,946円のプラスに見えます。しかし、その計算では元金を返すために国債を換金する条件が抜けています。この差が「利率だけを比べた説明」の落とし穴です。
損益通算ができる場合も、返済日の資金とは分ける
中途換金調整額は、税務上の譲渡損失として、一定の条件で上場株式等の利子・配当・譲渡益と通算できます。みずほ銀行の商品概要と国税庁・損益通算の説明で確認できます。「調整額を払えば、いつでも同額の税金が戻る」という制度ではありません。
この例で、利子2回と換金が同じ年に収まり、他の損失との重複もなく、調整額の全額をその年の対象所得と通算できたと仮定します。端数処理を省略すると、譲渡損失は約16,945.8121円で、税引前利子21,266円そのものではありません。減る税金の概算は16,945.8121円×20.315%≒3,443円。上の試算に加えると、返済後の差額は約−11,557円です。
この通算例でも利益にはならず、還付金が借入返済日に使えるとも限りません。口座区分・金融機関をまたぐか・申告方法・他の所得や損失で手続きと結果が変わります。基本表の「約−15,000円」と、この条件付きの通算例を分けて見てください。
実際の日付では、返済のほうが先に来る
次は借入日・借入契約を仮定した資金繰りのモデルです。国債の募集・発行・定例利払日は、固定5年第188回の公式発行条件を使います。借入れが認められ、11月9日に借りて同日に購入を申し込めたと仮定します。
| 日付 | 出来事 | 資金繰りで確認すること |
|---|---|---|
| 2026年11月9日 | 100万円を12か月借入れ、国債を購入申込み〈仮定〉 | 前払利息を支払い、購入代金を用意 |
| 2026年12月15日 | 国債発行〈公式日程〉 | ここから国債の保有期間が始まる |
| 2027年6月15日 | 第1期利払日 | 半年分の利子。国債元金はまだ換金できない |
| 2027年11月9日 | 貸付元金100万円の返済期日〈モデル契約〉 | 国債はまだ原則換金できない。別の返済資金が必要 |
| 2027年12月15日 | 第2期利払日・原則の換金制限が解ける日 | 申込み可能日と入金日は別 |
| 2027年12月17日 | みずほで12月15日に約定できた場合の入金例 | 約定日を含む3営業日後。実際の受付・約定は窓口確認 |
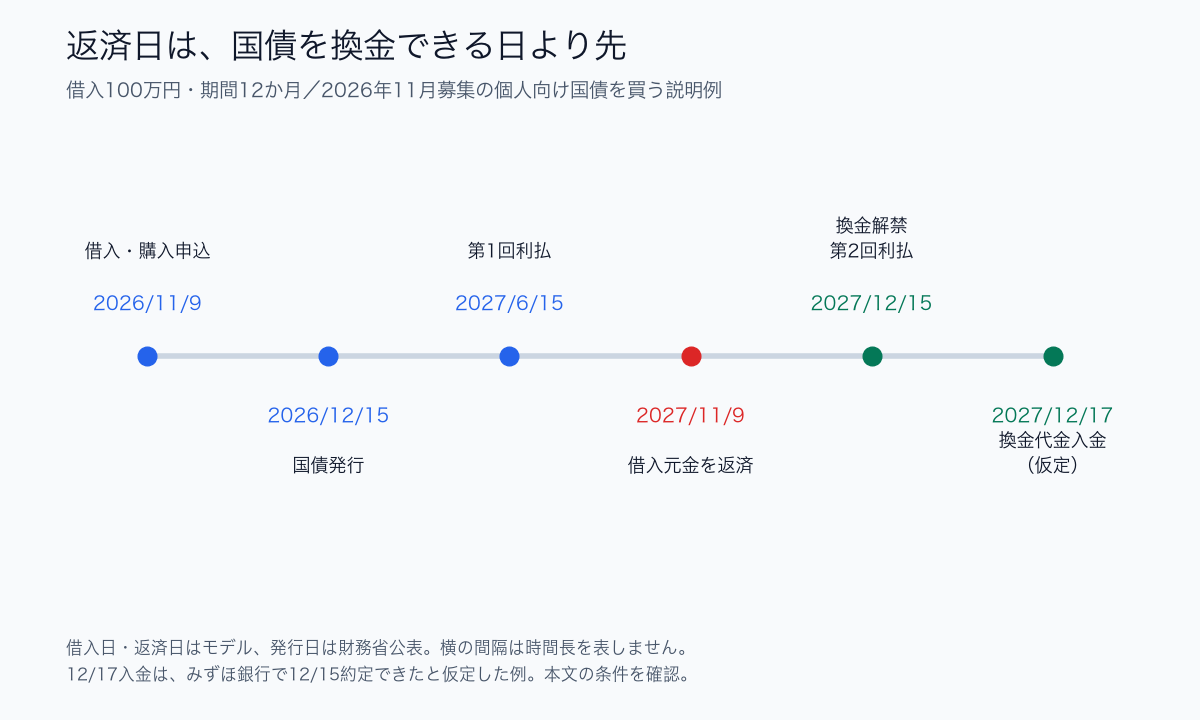
購入申込日、発行日、利払日、換金の申込日・約定日、換金代金の入金日、貸付返済日はそれぞれ異なります。みずほ銀行は原則申込時に購入代金を受け取り、申込証拠金に発行まで利子は付かないと説明しています。みずほ銀行・商品概要
入金日も全金融機関で一律ではありません。財務省は換金FAQで申込日を含め「おおむね3営業日後」とし、取扱機関への確認を案内しています。みずほ銀行FAQでは約定日を含む3営業日後とされ、利払日前の4営業日から前営業日まで等は約定できません。上の12月17日は、12月15日〈水〉の約定成立を仮定した例です。
「1年たてば換金できる」と「1年借入の返済に間に合う」は別です。 このモデルでは、入金を待つ以前に国債の換金制限が返済日を越えています。自己資金で先に借入れを返すなら、その資金も必要な投資計画になります。
自己資金で持つ国債と、借入れで買う国債を分ける
自己資金で同じ額面98万円の固定5年第188回を買い、2031年12月15日の満期まで保有するなら、途中で換金するための調整はありません。現行の税率が続く前提で、税引後の利子を再投資せず足すと、5年分は約84,729円です。額面98万円は満期に償還されます。公式発行条件
| 見る点 | 自己資金で国債を持つ | 12か月の借入れで国債を買う |
|---|---|---|
| 貸付利息 | なし | 今回の例では前払15,000円 |
| 途中で必要になる資金 | 自分の支出予定次第 | 満期より先に借入元金の返済が必要 |
| 中途換金調整 | 満期まで持てばなし | 返済のために早く換金すると差引きの対象 |
| 変動10年の将来利率 | 半年ごとに変わる | 国債利率の変化に加えて、借換条件も要確認 |
この5年保有例と1年借入例は、期間も必要な自己資金も異なるため、そのまま運用成績を比較する表ではありません。国債が元本を返す仕組みを持つことと、借入利息・換金調整・返済資金まで含めた取引で損をしないことは別です。
長く借りたり、毎年借り換えたりすれば解決する?
一般貸付には同額借換の手続きがあります。ただし、新たな借入契約と前払利息の支払いが必要です。自動更新ではなく、将来も同じ条件で継続できるという保証として扱えません。借換えをしない場合の返済資金を持たず、「国債満期まで何度も借り換えられる」と置くのは資金繰り上の別の仮定です。
長期の借入期間にも金額条件があります。一般貸付で24か月を選べるのは105万円以上、36か月は305万円以上、60か月は505万円以上です。そして24・36・60か月の契約は、6か月ごとの元金均等返済になります。中小機構・借入期間と返済方法
したがって「100万円を5年間ずっと借り、全額を国債に置く」という契約にはなりません。長期契約でも途中で元金返済があるため、別の収入から返すのか、国債を一部換金するのかを決める必要があります。返済が進むと借入残高は減り、投資に回せる借入由来の元金も一定ではありません。20年分の一定の金利差を単純に複利計算する説明では、再借入れ・返済・換金の条件が抜け落ちます。
また、共済掛金の所得控除はその年に支払った掛金に対する控除です。同じ掛金を払い続ける比較なら、借りる場合にも借りない場合にも関係します。すでに数えた節税額を「借りて国債を買った利益」にもう一度加えると、借入投資の効果を過大に見積もります。
自分の条件で確かめる手順
まず、中小機構と借入窓口で、資金使途・借入限度額・返済期日・費用・借換えの手続きを確認します。次に購入予定の金融機関で、購入代金を払う日、国債発行日、換金できる日と入金日を確認し、返済期日まで現金が足りるか並べてください。
金額は、toco.toolsの小規模企業共済シミュレーターの**「貸付」**で前払利息と手元資金を確認し、財務省の個人向け国債シミュレーションで購入する商品・回号・額面に応じた利子や中途換金調整額を確認できます。両方の結果を足し合わせるだけでは日付のずれを検出できないため、返済予定表と一緒に使ってください。
共済への加入・掛金そのものを考える場合は共済とNISAの比較、値動きのある商品まで借入投資の候補にする場合は借りたお金で投資する前の確認も参考にできます。途中解約と共済金の受取課税は、貸付とは別に確認したい条件です。
本記事の100万円例では、まず資金使途の確認が必要で、税引後の金利差だけを見た1年運用は中途換金調整と返済日を反映していません。 自己資金で満期まで持つ国債の性質を、そのまま借入運用の利益保証に置き換えないことが判断の出発点です。