「小規模企業共済は20年未満で辞めると必ず元本割れする」という説明は、廃業や役員退任まで含めると正確ではありません。 「事業・役員を辞める」のか、「仕事は続けて共済契約だけを解約する」のかで、支給される区分が変わるからです。
月1万円を10年、変更せず納付した例では、掛金累計120万円に対して、基本給付は共済金Aが129万600円、共済金Bが126万800円、準共済金が120万円です。一方、任意解約の解約手当金は102万円。同じ納付期間でも、請求事由の違いで結果が分かれます。中小機構の公式給付例
ただし、A・B・準共済金を金額の好みで選べるわけではありません。実際に起きた事実と加入者の立場に合う請求事由を確認することが先です。また、ここでいう「掛金を上回る・下回る」は税引前給付と払込掛金の比較であり、節税込みの利益や実際の税引後手取りではありません。
公式資料の確認日は2026年11月8日です。数値は、これから加入する人を想定した現行制度・掛金一定・未納なしの比較です。2004年3月以前の掛金、過去の制度改正や通算履歴がある契約は、そのまま当てはめず、後半の注意点も確認してください。
「辞める」を4つの受取区分に分ける
小規模企業共済の受取区分は、共済金A・共済金B・準共済金・解約手当金です。これは投資商品のコース選択ではなく、制度上の請求事由に対応する分類です。小規模企業共済法第7・9・12条
| 確認すること | 区分を分ける事実の例 |
|---|---|
| 加入している立場は何か | 個人事業主/個人事業主の共同経営者/会社等役員 |
| 何を辞めるのか | 個人事業の全部廃業/役員・共同経営者の退任/契約だけの解約 |
| 年齢・理由・納付月数はどうか | 65歳以上か、疾病・負傷による退任か、老齢給付の180か月を満たすか |
| 法人成りや過去の改正が関係するか | 法人成り後の加入資格、加入時期・事由発生日・通算履歴 |
「20年」の確認は、この分類を確かめた後です。まず、立場ごとに見ていきます。以下の表は基本的な分類で、後述する「みなし老齢給付」や過去契約の例外も合わせて確認します。
個人事業主:全部廃業と、仕事を続けたままの任意解約は別
| 受取区分 | 現行制度での主な請求事由 |
|---|---|
| 共済金A | 個人事業を廃業したとき、契約者本人が死亡したとき |
| 共済金B | 老齢給付:65歳以上かつ掛金納付180か月以上 |
| 準共済金 | 法人成りによって加入資格がなくなったとき |
| 解約手当金 | 契約を任意に解約するとき、法人成り後も加入資格があるが解約するとき、12か月以上の滞納による機構解約など |
廃業のAは、複数の個人事業があればすべてを廃止することが条件です。たとえば店を閉めても別の個人事業を続けるなら、店の閉鎖だけで全部廃業のAになるとはいえません。法人成りには別の区分があるため、「廃業届を出すから必ずA」とも判断できません。中小機構の個人事業主向け請求事由、法第9・12条
仕事を続けながら契約だけを終了する場合でも、65歳以上と180か月以上の両方を満たすなら、老齢給付としてBを請求できる仕組みがあります。「15年払えば年齢にかかわらずB」「65歳になれば納付期間にかかわらずB」ではありません。老齢給付の公式条件
会社等役員:65歳未満の退任も、任意解約と同じではない
| 受取区分 | 現行制度での主な請求事由 |
|---|---|
| 共済金A | 会社等が解散したとき(会社の破産を含む) |
| 共済金B | 疾病・負傷による役員退任、65歳以上での役員退任、契約者本人の死亡、老齢給付 |
| 準共済金 | 会社等の解散や疾病・負傷によらず、65歳未満で役員を退任したとき |
| 解約手当金 | 役員を続けたままの任意解約、12か月以上の滞納による機構解約など |
会社が存続したまま、病気やけが以外の理由で60歳の役員が退任する例は、現行制度では準共済金です。会社の役員を実際に辞めることと、役員を続けながら共済だけを解約することを混同しないでください。会社を解散すればAですが、自分だけの役員退任がAになるという意味ではありません。法第7条第4項・第9条、中小機構の役員退任の説明
また、65歳以上での役員退任によるBには、老齢給付と同じ180か月の要件はありません。 Bそのものの最低納付月数である6か月は必要です。役員を続けたまま受け取る老齢給付は、65歳以上かつ180か月以上が必要です。疾病・負傷による退任も、単に病名があればよいという自己判断ではなく、事由に応じた書類を用意して確認します。法第9条第1項、公式の役員退任手続き
共同経営者:会社役員の退任ルールを当てはめない
ここでいう共同経営者は、個人事業主とともに経営に携わり、その地位で共済に加入した人です。会社の取締役などとは制度上の立場が異なります。
| 受取区分 | 現行制度での主な請求事由 |
|---|---|
| 共済金A | 個人事業主の全部廃業に伴う退任、疾病・負傷による共同経営者の退任、契約者本人の死亡 |
| 共済金B | 老齢給付:65歳以上かつ掛金納付180か月以上 |
| 準共済金 | 個人事業主の法人成りで加入資格がなくなったとき |
| 解約手当金 | 任意解約、老齢給付の条件を満たさない任意退任、法人成り後も加入資格があるが解約するとき、機構解約など |
共同経営者の疾病・負傷による退任はAで、会社役員の疾病・負傷による退任のBとは異なります。また、転職・独立開業・のれん分けなどによる任意退任は、会社役員の65歳未満の退任と同じ準共済金になるわけではありません。中小機構の共同経営者向け請求事由
任意退任時に65歳未満、または掛金納付180か月未満なら解約手当金です。一方、65歳以上かつ180か月以上ならBとなることが公式FAQで示されています。共同経営者の場合は、65歳以上という年齢だけでは足りない点に注意してください。任意退任の公式条件、年齢・納付月数による公式FAQ
65歳以上・180か月以上なら「みなし老齢給付」も確認
法人成りや任意解約などで本来は準共済金・解約手当金となる場合でも、その事由発生時点で65歳以上かつ180か月以上なら、老齢給付の事由でBを請求できる取扱いがあります。これが「みなし老齢給付」です。機構解約等も公式FAQの対象に含まれます。中小機構FAQ・みなし老齢給付
「法人成りなら必ず準共済金」「契約を解約すると言ったから必ず解約手当金」と、年齢・納付月数を見ずに決めないでください。法人成りには旧加入者の例外などもあり、適用条件を公式の請求手続きで確かめます。これは誰でもA・Bへ変更できる制度ではなく、老齢給付の要件に該当する人の取扱いです。
月1万円なら、5・10・15・20年でいくら違う?
次は、月1万円を変更せず、各月を納付した場合です。金額はすべて円・税引前。A・B・準共済金は基本給付のみで、付加共済金を含めていません。解約手当金には付加共済金が付きません。受取課税、未納掛金・貸付金などの精算も除いています。基本給付の計算方法、解約手当金の計算方法
| 納付期間 | 掛金累計 | 共済金A | 共済金B | 準共済金 | 任意解約手当金 |
|---|---|---|---|---|---|
| 5年(60か月) | 600,000 | 621,400 | 614,600 | 600,000 | 480,000 |
| 10年(120か月) | 1,200,000 | 1,290,600 | 1,260,800 | 1,200,000 | 1,020,000 |
| 15年(180か月) | 1,800,000 | 2,011,000 | 1,940,400 | 1,800,000 | 1,665,000 |
| 20年(240か月) | 2,400,000 | 2,786,400 | 2,658,800 | 2,419,500 | 2,400,000 |
金額は中小機構の5・10・15・20年の例と一致し、施行令別表第一・第二に基づく当サイトの計算でも検算しています。行ごとのA・B等は、同じ加入者が自由に選んで受け取れる候補ではありません。たとえば5年のBは、老齢給付ではなく疾病等による会社役員の退任など、該当するB事由がある場合の金額です。
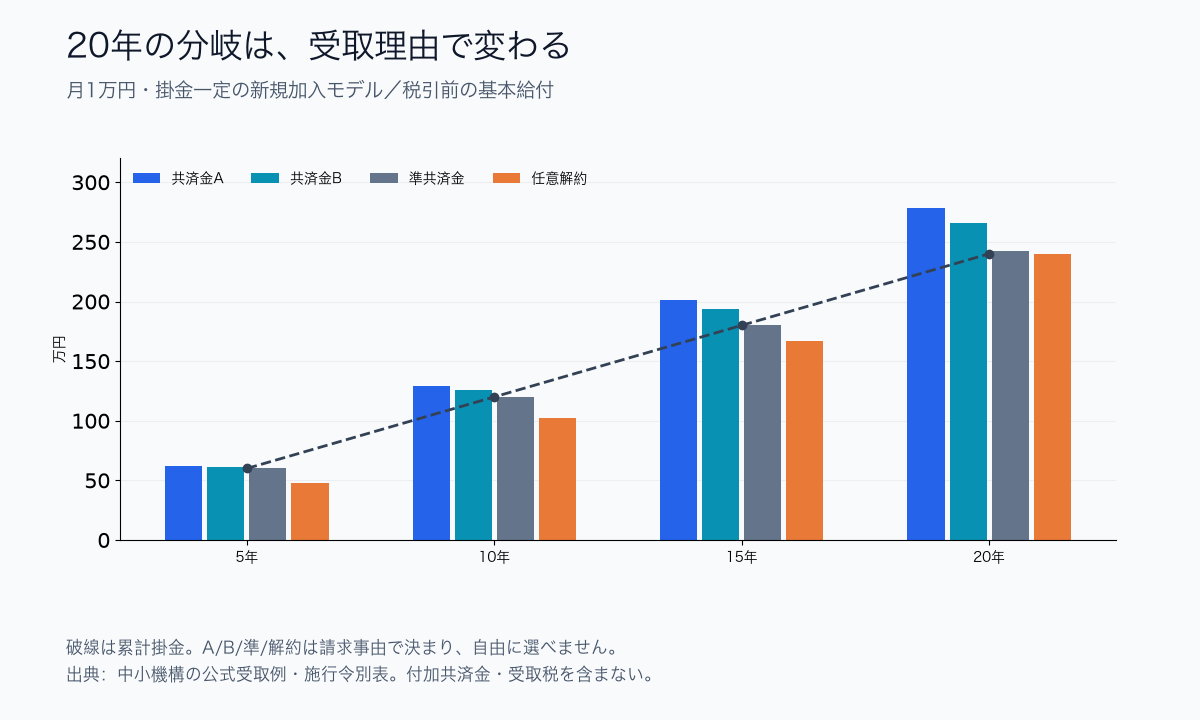
同じ10年でも「辞め方」で差が出る
月1万円・120か月なら、掛金累計は120万円です。実際の事実が次のケースなら、上の区分に対応します。
- 個人事業主がすべての個人事業を廃業する:Aの1,290,600円。掛金との差は**+90,600円**。
- 会社役員が病気・けが以外の理由で65歳未満に退任する:準共済金の1,200,000円。掛金との差は0円。
- 会社役員が65歳以上で退任する:Bの1,260,800円。掛金との差は**+60,800円**。納付10年でも、役員退任のBに180か月は要求されません。
- 老齢給付の条件を満たさず仕事を続けて任意解約する:1,020,000円。掛金との差は**−180,000円**。
いずれも、付加共済金・税金等を除いた区分の比較です。請求事由に当てはまるかは公式の請求手続きで確認してください。「20年未満だから18万円損」という説明が合うのは、この例では最後の任意解約です。
短期間なら、6か月・12か月の最低納付を確認する
20年未満でも受け取れることと、加入直後から掛金が戻ることは別です。
| 給付区分 | 支給されるための最低納付月数 |
|---|---|
| 共済金A・B | 6か月以上。6か月未満は支給なし |
| 準共済金・解約手当金 | 12か月以上。12か月未満は支給なし |
請求事由が起きても最低月数に届かなければ、納付掛金は戻りません。法第9条・第12条。月1万円を一定で納付する例を、区分ごとの金額で示すと次のとおりです。
| 納付月数 | 掛金累計(円) | A(円) | B(円) | 準共済金(円) | 解約手当金(円) |
|---|---|---|---|---|---|
| 5 | 50,000 | 0 | 0 | 0 | 0 |
| 6 | 60,000 | 60,000 | 60,000 | 0 | 0 |
| 11 | 110,000 | 110,000 | 110,000 | 0 | 0 |
| 12 | 120,000 | 120,000 | 120,000 | 120,000 | 96,000 |
6か月で個人事業を全部廃業してAとなる例では、基本給付は掛金累計と同じ6万円です。11か月で任意解約する例では、掛金累計11万円に対して支給は0円です。「短期ならすべて80%戻る」という理解も正確ではありません。
A・Bが毎年一定の利率で増えるわけではない
現行法では、掛金区分の納付月数が36か月未満のA・Bは、その区分の掛金合計額です。36か月以上から法定の給付表を使います。月1万円なら、35か月のA・Bは各35万円、36か月ではAが367,400円、Bが365,000円です。法第9条第3項、施行令別表第一
これは日々利息が付く預金とは異なる計算です。準共済金も法定額と掛金合計額との下限の仕組みがあり、公式例で5・10・15年が掛金と同額になることを「受取税金も含めて損をしない」と読み替えることはできません。法第12条第4項
任意解約の20年境界は、240か月。掛金増減にも注意
掛金一定の現行モデルでは、任意解約手当金の支給率が掛金累計の100%になるのは240か月からです。239か月なら99.25%。月1万円では次の違いになります。施行令別表第二
| 納付月数 | 掛金累計(円) | 支給率 | 解約手当金(円) | 掛金との差(円) |
|---|---|---|---|---|
| 239 | 2,390,000 | 99.25% | 2,372,075 | -17,925 |
| 240 | 2,400,000 | 100% | 2,400,000 | 0 |
差額だけを見て請求事由を変えたり、実際の廃業・退任後も手続きなしに契約を続けたりできるという意味ではありません。暦の経過年数ではなく、実際の納付月数を確認します。
加入20年でも、増額分まで20年払ったことにはならない
掛金は500円を1口とする掛金区分ごとに納付月数を数えます。途中で増やした部分は、その増額分を払い始めてからの月数で計算するため、契約全体が20年でも元本割れが起こり得ます。減額を含む履歴でも区分ごとの確認が必要です。中小機構の掛金増減と解約手当金の説明
たとえば、最初の10年を月1万円、後半10年を月7万円とした20年契約で、任意解約する例です。
| 掛金区分 | 納付月数 | 掛金累計 | 解約手当金 |
|---|---|---|---|
| 最初からの月1万円部分 | 240か月 | 2,400,000円 | 2,400,000円(100%) |
| 10年後に増額した月6万円部分 | 120か月 | 7,200,000円 | 6,120,000円(85%) |
| 合計 | 契約全体は20年 | 9,600,000円 | 8,520,000円 |
掛金との差は**−1,080,000円**です。これは現行の区分別支給率を組み合わせた計算例で、受取課税や過去の節税を含みません。「加入20年以上なら必ず元本保証」ではなく、各掛金区分の納付期間まで見る必要があります。
法人成りは「廃業だからA」と決めつけない
新しく加入する個人事業主・共同経営者が法人成りする場合、まず法人成り後の立場と加入資格を確認します。次は、前述の老齢給付の適用がない場合の基本的な分類です。
| 法人成り後の状態 | 現行の基本的な整理 |
|---|---|
| 共済の加入資格がなくなる | 準共済金 |
| 小規模企業の役員となるなど加入資格はあるが、給付を受けて終了する | 解約手当金 |
| 加入資格があり、給付を受けずに継続したい | 条件を満たせば同一人通算の手続きを検討 |
「会社を設立した」だけでAが確定するわけではありません。加入資格がなくなるケースの具体的な手続きは中小機構の法人成りの案内、区分全体は法第7・12条で確認できます。
同一人通算は、古い契約の給付を受けず、新たな加入資格などの条件を満たして月数を引き継ぐ手続きです。法令上の申出期間は原則として事由発生から1年以内で、受け取った後から自由に元へ戻せる制度ではありません。廃業・退任後の別事業なども含め、請求前に確認する意味があります。法第13条、別の仕事を始める場合の公式FAQ
過去の契約では「加入日」と「事由発生日」を分けて確認する
古い説明を読むと、現在の区分と違って見えることがあります。次の境界を混ぜないでください。
| 境界 | 確認する日付・内容 |
|---|---|
| 2004年4月以降の現行例 | 本文の給付例・解約支給率の対象。2004年3月以前の掛金には異なる扱いがある |
| 2010年12月以前の加入 | その個人事業主が全額金銭出資で法人成りした場合、現行の準共済金・解約手当金に相当する場面でもAとなる例外がある。通算履歴も確認 |
| 2016年3月以前の事由発生 | 配偶者・子への事業全部譲渡による廃業等は準共済金となる場合がある。疾病・負傷以外による会社役員の退任は、65歳以上でも準共済金となる |
2016年の境界は「2016年より前に加入したか」ではなく、譲渡・退任などがいつ起きたかの話です。2011年の加入時期による法人成りの例外とは別に判断します。本記事は過去契約の経過措置をすべて再現する計算ではありません。中小機構の現行請求事由表の備考、給付の手引き、解約手当金の旧掛金に関する注意
「元本割れ」と「節税込みの損得」「税引後手取り」は別
掛金の全額を所得から控除できることと、その全額が税金として返ることは異なります。実際の軽減額は、その人の所得や適用される税率等で変わります。国税庁・小規模企業共済等掛金控除
| 見ている指標 | 比較するもの |
|---|---|
| 本文の掛金との差 | 税引前の基本給付・解約手当金 − 納付掛金累計 |
| 受取時の実際の手取り | 実際の給付額から受取税金や未返済貸付金等の精算額を差し引いた金額 |
| 節税込みの通算収支 | 掛金支出・過去に実際に得た税負担軽減・受取課税・借入利息等を期間全体で整理したもの |
たとえば10年の任意解約で掛金より18万円少なくても、過去の税負担軽減を加えた通算収支まで必ずマイナスとは限りません。一方、収入が小さく税負担軽減が少なかった人や、受取時の課税・利息がある人では結果が変わります。節税後の負担で比較している計算に、節税額を再び足す二重計上にも注意が必要です。
給付が掛金と同額でも、「無税」「税引後の利益0円」とは限りません。 一括・分割、任意解約時の年齢、他の退職金等によって取扱いが変わります。中小機構の税法上の取扱い。受取税金の条件と具体例は、小規模企業共済の受取課税の記事で詳しく確認できます。
解約を決める前に確認したい5つのこと
- 加入している立場と実際の事由を確認する。 全部廃業・役員退任・共同経営者退任・契約のみの解約を区別し、発生日を整理します。
- 年齢と実際の納付月数を見る。 6か月・12か月の最低月数、老齢給付の65歳かつ180か月、任意解約の240か月は別の条件です。
- 掛金の増減履歴を集める。 今の月額×加入年数だけで、過去の払込総額や解約手当金を求めないでください。
- 給付見込額と手取りを分ける。 基本給付・付加共済金・受取税金・未返済貸付金等を順に確認します。
- 請求前に、減額や通算の対象になるか確かめる。 事業を続ける人には最低月1,000円までの減額制度がありますが、減額は過去の区分の元本割れを自動的に消す方法ではありません。事由が起きた後の継続は、所定の通算手続きなどの可否を確認します。掛金負担が難しい場合の公式FAQ、通算の公式FAQ
小規模企業共済シミュレーターでは、掛金一定の前提で納付期間を変え、A・B・準共済金・任意解約手当金を比較できます。たとえば「月1万円・10年」と「月1万円・20年」を入力してみてください。現在のツールは、個別の掛金増減履歴や過去の制度改正、受取課税を再現するものではありません。実際の請求区分と金額は中小機構で確認します。
加入を続ける前提で他の運用と比べる場合は、NISAとの20年比較、年末の支払額と所得控除の時期は前納・13か月分・168万円控除の整理も参考になります。